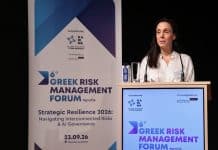
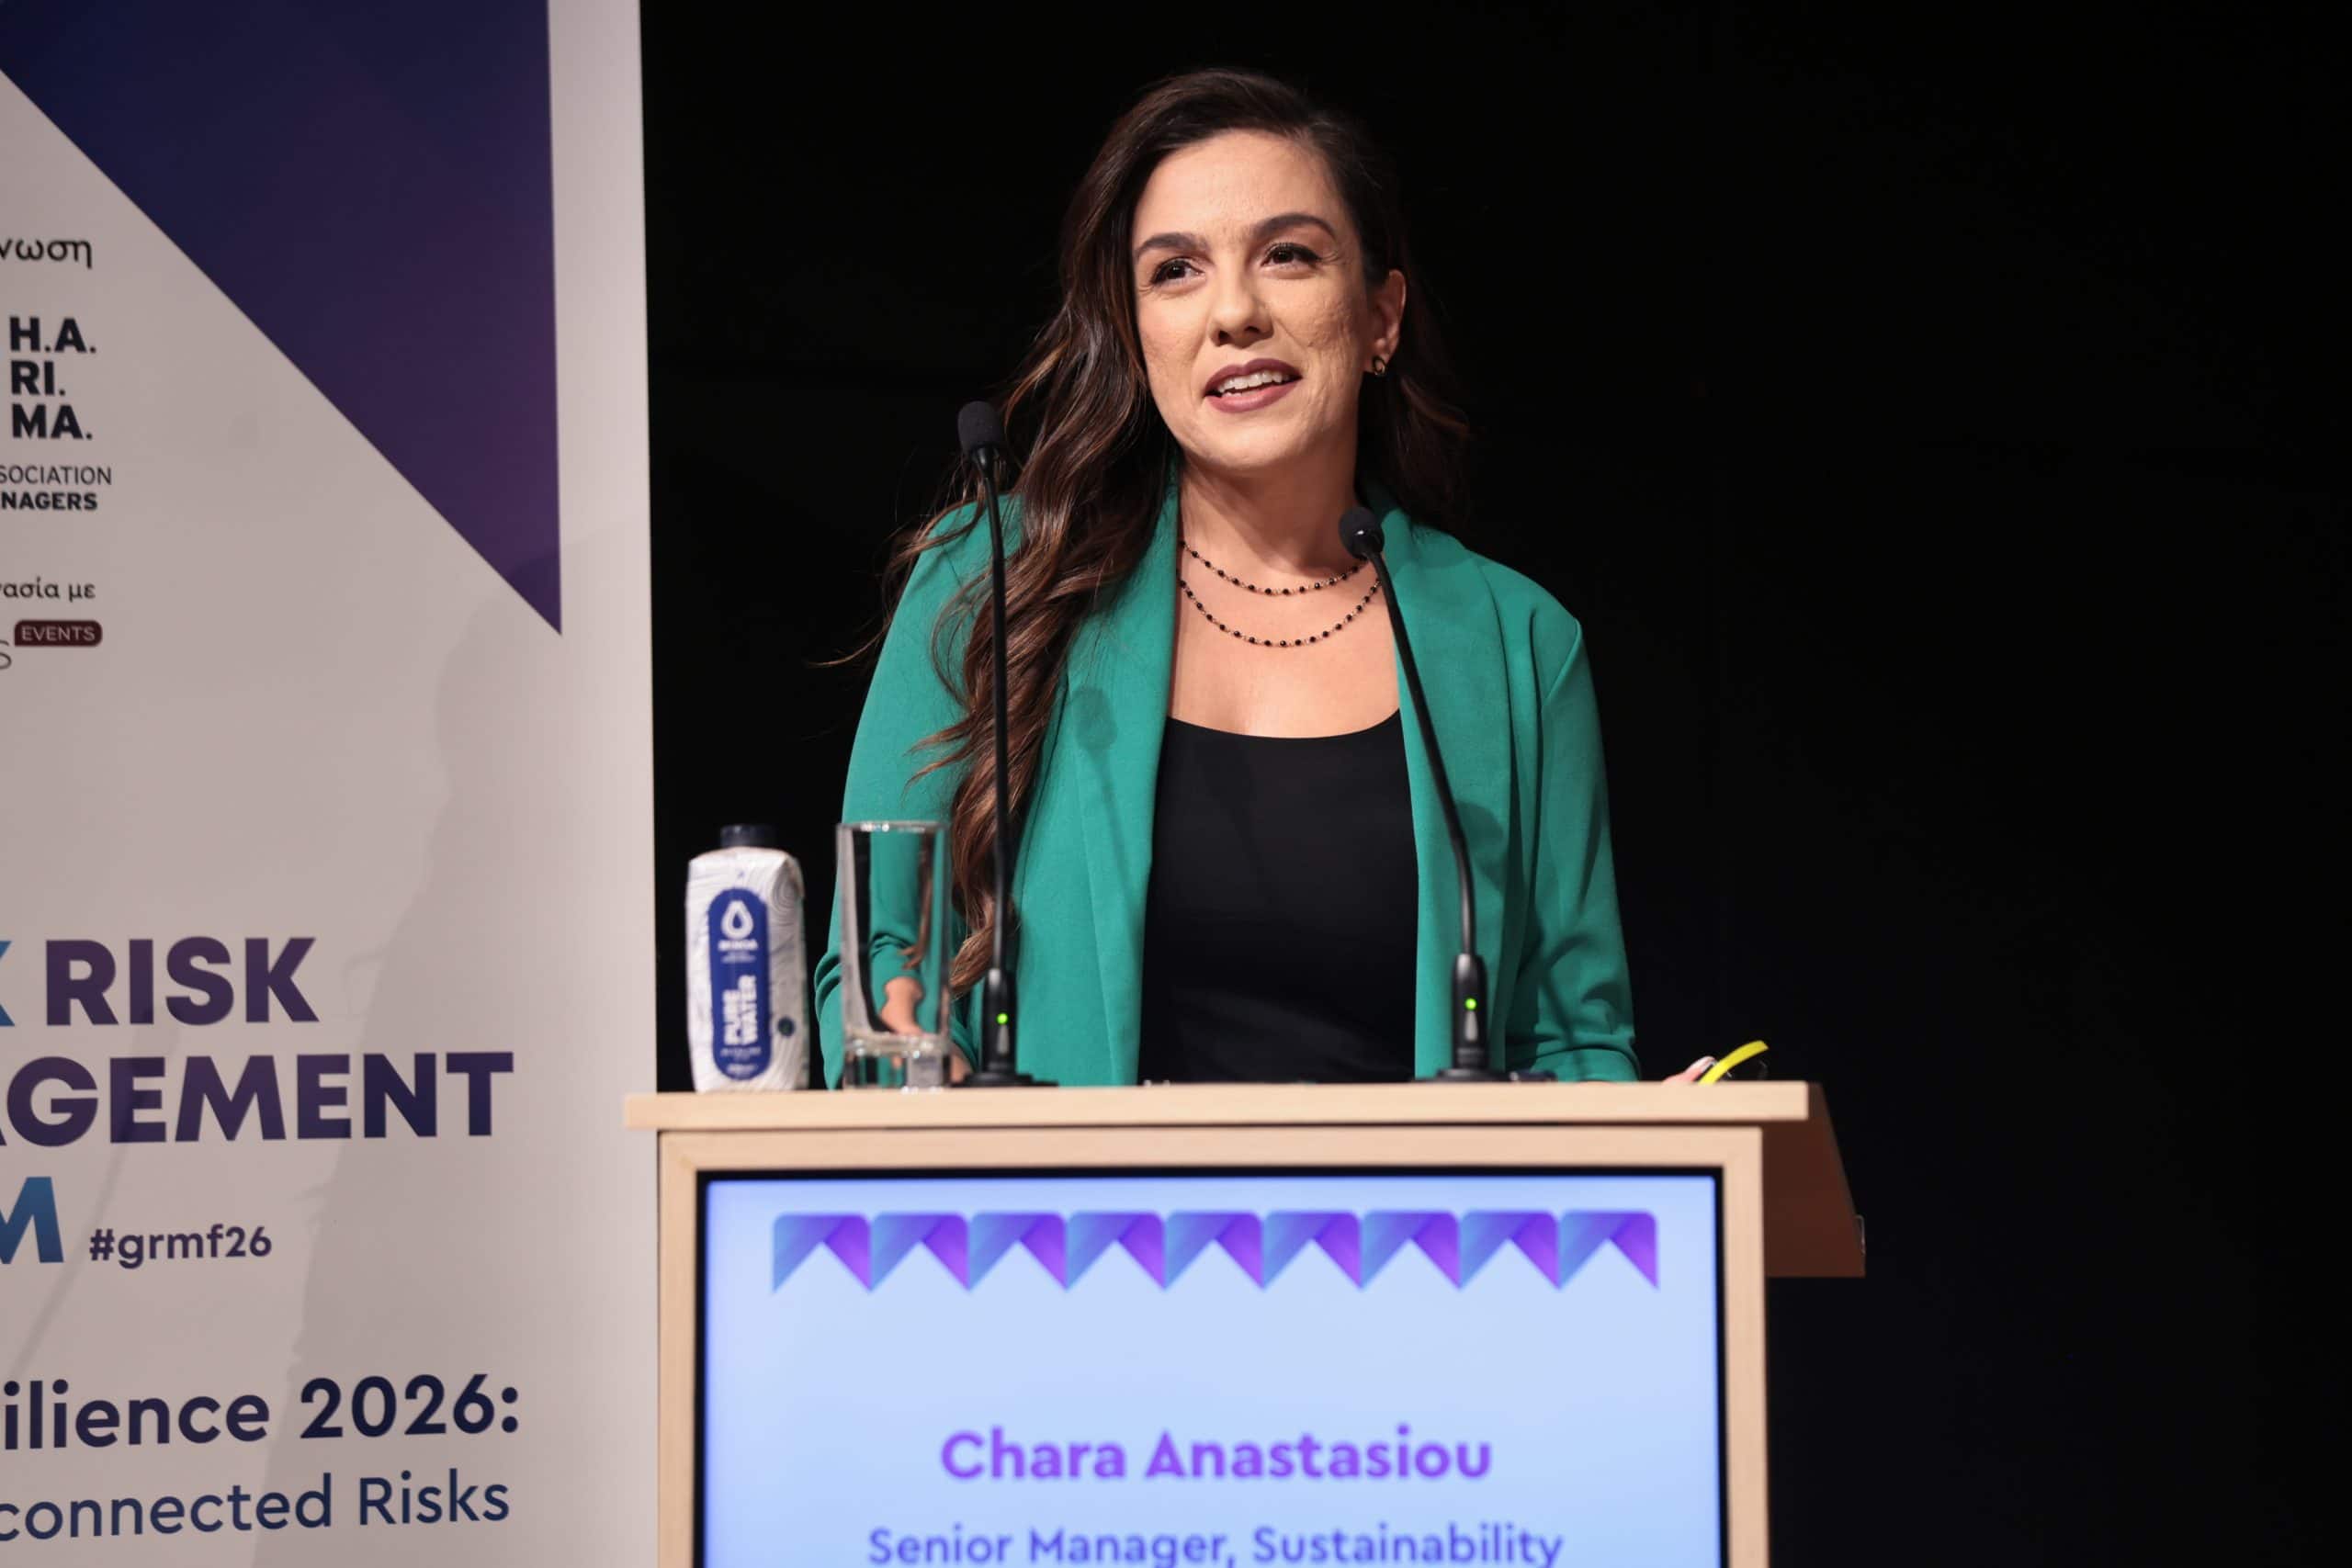
Ομιλία με τίτλο “Hard-Coding ESG: Integrating Sustainability into Your Internal Risk Models” παρέθεσε η κα Χαρά Αναστασίου, Senior Manager, Sustainability & Governance Services, Grant Thornton, στο πλαίσιο του 6o Greek Risk Management Forum 2026 του Ελληνικού Συνδέσμου Διαχείρισης Κινδύνων (H.A.RI.MA.).
Μεταξύ άλλων είπε:
Σήμερα είναι μια πολύ καλή ευκαιρία να εξετάσουμε μια διαφορετική θέση. Να δούμε ότι το ESG είναι μια παράλληλη λειτουργία δίπλα στο Risk Management και ουσιαστικά δεν είναι παρά μια διαφορετική οπτική πάνω σε κινδύνους που οι οργανισμοί ήδη έχουν αναγνωρίσει και διαχειρίζονται. Άρα, το ερώτημα δεν είναι αν υπάρχουν ESG κίνδυνοι, είναι πως μπορούμε πιο συστηματικά να τους μεταφράσουμε σε πληροφορία χρήσιμη για τη λήψη αποφάσεων.
Και ακριβώς αυτό είναι και το θέμα μας σήμερα, Hard Coding ESG. Θα ξεκινήσουμε λίγο με το κανονιστικό περιβάλλον. Πολλοί ερμηνεύουν την αναθεώρηση των Ευρωπαϊκών Προτύπων Αναφοράς, τα ESRS, μάλλον σαν ένα βήμα προς τα πίσω στο ESG. Τα πράγματα βέβαια δεν είναι ακριβώς έτσι και θα σας πω γιατί.
Έχει μειωθεί ο όγκος των υποχρεωτικών γνωστοποιήσεων και έχει περιοριστεί κατά πολύ η γραφειοκρατία. Η αναθεώρηση όμως αυτή δεν έχει μειώσει καθόλου την ανάγκη των εταιριών να κατανοούν και να διαχειρίζονται τις επιπτώσεις που έχουν οι ESG παράγοντες πάνω στο επιχειρηματικό τους μοντέλο. Άρα λοιπόν, η ανάληψη διπλής ουσιαστικότητας παραμένει, όπως παραμένει και η σύνδεση της βιωσιμότητας με τη στρατηγική.
Άρα το ESG δεν ήταν ποτέ μόνο θέμα συμμόρφωσης, ήταν πάντα θέμα κινδύνου και επιχειρηματικής αντικτικότητας. Ας ξεχάσουμε όμως για λίγο τον όρο ESG και ας μιλήσουμε καθαρά για κίνδυνο.
Ο Daniel κόστισε πάνω από 3 δισεκατομμύρια ευρώ. Και αυτό που έχει ενδιαφέρον είναι ότι αυτή η ζημιά δεν εμφανίστηκε σαν περιβαλλοντικός κίνδυνος. Εμφανίστηκε ως διακοπή λειτουργίας, ως ασφαλιστική απαίτηση, ως ζημιά σε περιουσιακά στοιχεία, ως ανάγκη χρηματοδότησης και ως οικονομική απώλεια.
Αυτό μας οδηγεί σε μια πολύ βασική παρατήρηση, ότι υπάρχουν επιχειρηματικοί κίνδυνοι που προκαλούνται ή επηρεάζονται από ESG παράγοντες. Πρόσφατα, δημοσιεύτηκε και μια πολύ ενδιαφέρουσα έκθεση, από την αρμόδια αρχή των Ηνωμένων Εθνών, η οποία μας λέει ότι για χρόνια συζητούσαμε πώς θα αποφύγουμε την υπερθέρμανση του πλανήτη, την υπέρβαση του 1,5 βαθμού αύξησης στη θερμοκρασία του πλανήτη. Σήμερα η συζήτηση αυτή μετατοπίζεται.
Η υπέρβαση του 1,5 βαθμού θεωρείται πλέον πιθανή τα επόμενα χρόνια και ακόμα και στο αισιόδοξο σενάριο, αυτό το αισιόδοξο σενάριο οδηγεί προσωρινά σε αύξηση κατά 1,8 βαθμούς. Το σημαντικό είναι ότι οι διεθνείς οργανισμοί αυτές τις εξελίξεις τις θεωρούν βασική παραδοχή σχεδιασμού.
Ας δούμε λίγο τι συμβαίνει εδώ στην Ελλάδα. Βλέπουμε κινδύνους φυσικούς που επηρεάζουν υποδομές, παραγωγή και επιχειρηματική συνέχεια. Βλέπουμε την νομοθεσία να εξελίσσεται, με χαρακτηριστικό παράδειγμα την υποχρεωτική ασφάλιση φυσικών καταστροφών για πολλές επιχειρήσεις. Αυτό δείχνει ξεκάθαρα ότι η νομοθεσία αρχίζει να τιμολογεί πλέον αυτό το κίνδυνο. Άρα η ίδια η αγορά, η ίδια η πολιτεία, αποδέχονται ότι οι κίνδυνοι αυτοί υπάρχουν και έχουν σημαντικές επιπτώσεις.
Άρα δεν συζητάμε πλέον εάν αυτό είναι κίνδυνος ή όχι. Αλλά συζητάμε ποιος θα αναλάβει το κόστος αυτού. Και αντίστοιχα παραδείγματα αφορούν και στην κοινωνία και στα θέματα της εταιρικής διακυβέρνησης, όπου έχουμε δείκτες θεσμικής ποιότητας, διαφάνειας, διαφθοράς – δεν είναι πια θεωρητικά ESG metrics, αλλά επηρεάζουν πάρα πολύ τις δομικές αποφάσεις, τις αξιολογήσεις και την πρόσβαση σε κεφάλαια.
Είτε λοιπόν μιλάμε για φυσικούς κινδύνους, είτε για κανονιστικές εξελίξεις, είτε για θέματα διακυβέρνησης, η λογική είναι ακριβώς η ίδια. Πιθανότητα, επίπτωση και οικονομική συνέπεια.
Οι εταιρείες έχουν περισσότερα δεδομένα στη διάθεσή τους από όσα είχαν ποτέ. Έχουν ESG reports, KPIs, dashboards, ratings. Όμως συχνά αυτά βρίσκονται σε διαφορετικά συστήματα, σε διαφορετικές λειτουργίες και διαφορετικές αναφορές. Άρα το ESG παρακολουθείται, αλλά δεν ενσωματώνεται.
Το hard coding σημαίνει ότι το ESG παύει να είναι μόνο πληροφορία, γίνεται παράμετρος απόφασης.
Και πότε συμβαίνει αυτό; Oταν επηρεάζει ένα credit score, όταν επηρεάζει ένα stress scenario, όταν επηρεάζει τα όρια ανάληψης κινδύνου, την κατανομή κεφαλαίων και στο τέλος μια απόφαση. Με άλλα λόγια, από narrative γίνεται decision variety. Τότε μπορούμε να πούμε ότι πραγματικά αρχίζει να ενσωματώνεται στο σύστημα διαχείρισης κινδύνου.
Οι εποπτικές αρχές δεν αντιμετωπίζουν πλέον το ESG σαν μια άσκηση δημοσίων σχέσεων.Το αντιμετωπίζουν ως παράγοντα που όντως επηρεάζει τα κεφάλαια, τις ζημιές. Αυτό σημαίνει την ενσωμάτωση του ESG μέσα στο μοντέλο και όχι κάπου έτσι και δίπλα. Άρα το ερώτημα δεν είναι αν θα μπει στα μοντέλα του ρίσκου, αλλά με πότε και με ποιον τρόπο.
Και για να είμαστε ειλικρινείς, σε αυτό φαίνεται να είναι και το πιο δύσκολο κομμάτι αυτής της άσκησης, η ποσοτικοποίηση. Το ESG risk δεν έρχεται με μια έτοιμη τιμή σε ευρώ. Η λύση σε αυτή τη δυσκολία είναι τα επιθαρχημένα proxies.
Ξέρουμε ότι δεν υπάρχει τέλεια μέτρηση, όμως και η διαχείριση κινδύνων δεν βασίστηκε ποτέ στην τελειότητα. Βασίστηκε στην καλύτερη διαθέσιμη εκτίμηση. Στόχος μας είναι να στηρίξουμε καλύτερες αποφάσεις.
Μέχρι τώρα μίλησαμε σχεδόν αποκλειστικά για ρίσκο, πλημμύρες, κόστος, governance, risk, κτλ. Ας δούμε τώρα και την άλλη όψη του ιδιου νομίσματος, γιατί τα ίδια μοντέλα παράγουν και ευκαιρίες. Βάσει της εκτίμησης της Ευρωπαϊκής Κεντρικής Τράπεζας, το σενάριο επιταχυνόμενης μετάβασης, η έγκαιρη πράσινη επέμβαση, έχει το χαμηλότερο μακροπρόθεσμο χρηματοοικονομικό ρίσκο απ’ όλα τα σενάρια.
Επίσης οι εταιρείες με ευρωπαϊκά με ισχυρή ESG επίδοση, έχουν συστηματικά χαμηλότερο κόστος δανεισμού. Κι αυτό δεν είναι ιδεολογία, (9:27) είναι η τιμολόγηση του κινδύνου από την αγορά.
Όσον αφορά το δικό μας το ΕΣΠΑ του 2021-2027, προβλέπει 30% των κονδυλίων να διοχετευτεί σε πράσινες δράσεις, έως δηλαδή 7 δισεκατομμύρια ευρώ, σε περιβαλλοντικές επενδύσεις, με τον ιδιωτικό τομέα εννοείται να είναι επιλέξιμος.
Photo Credits
©Ελένη Παπαδάκη/PHOTOPRESS Θ&Α Αναγνωστόπουλοι