Το 6o Greek Risk Management Forum 2026 του Ελληνικού Συνδέσμου Διαχείρισης Κινδύνων (H.A.RI.MA.), με τίτλο “Strategic Resilience 2026: Navigating Interconnected Risks & AI Governance”, επιχειρεί να φωτίσει τις νέες προκλήσεις, αλλά και τις ευκαιρίες που διαμορφώνονται σε ένα δυναμικά μεταβαλλόμενο επιχειρηματικό τοπίο.
Το 6o Greek Risk Management Forum 2026 – H.A.RI.MA. – #grmf26 διεξήχθη την Τετάρτη 23 Σεπτεμβρίου 2026, από το H.A.RI.MA. σε συνεργασία με την ethosEVENTS μαζί με το οικονομικό και επιχειρηματικό portal banks.com.gr και το οικονομικό και επενδυτικό περιοδικό ΧΡΗΜΑ. Η συμμετοχή στο συνέδριο είναι εφικτή με φυσική παρουσία στο Telekom Academy.
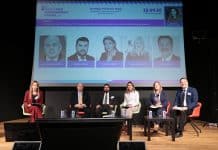
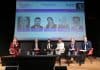
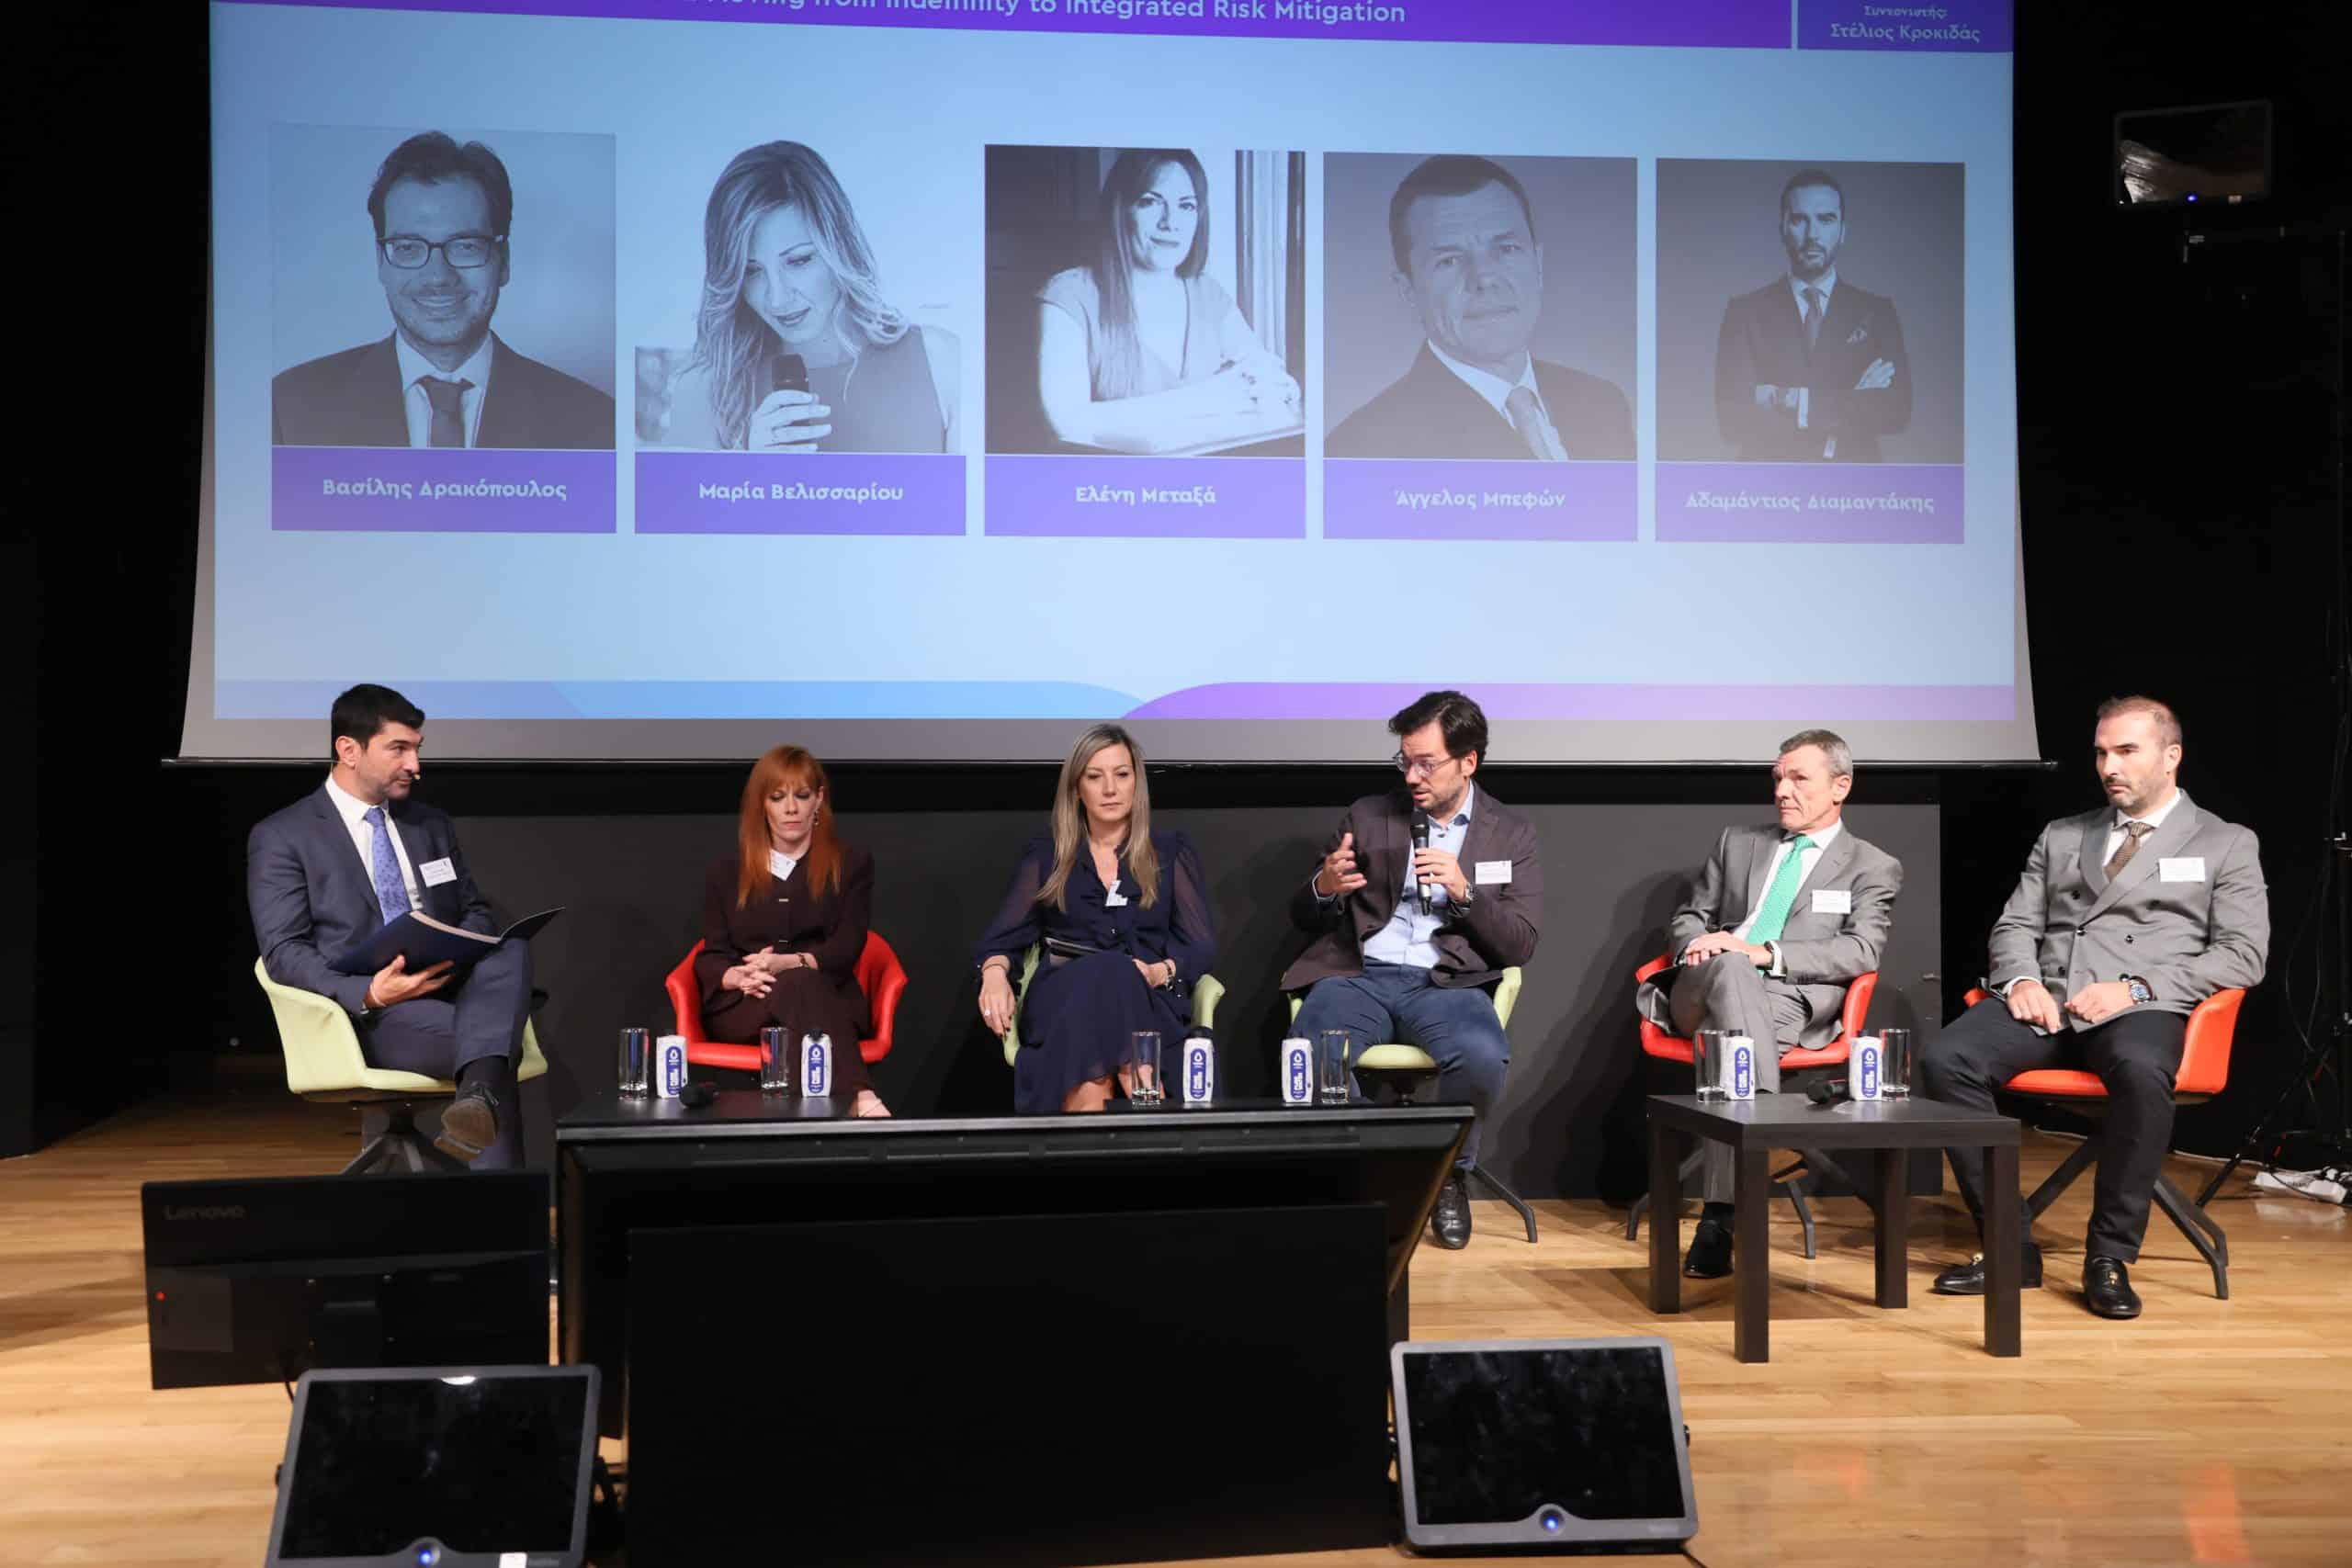
Στο πάνελ με τίτλο: The Insurance Value Chain: Moving from Indemnity to Integrated Risk Mitigation Moderator, κορυφαία στελέχη της αγοράς κατέθεσαν την δική τους οπτική γύρω από την αγορά.
Συντονιστής ήταν ο κ Stelios Krokidas, Managing Director, PENCO SA
Κάποια σημεία που ειπώθηκαν, μεταξύ άλλων:
Vasilis Drakopoulos, Group Head of Resilience & Risk Transfer, Coca-Cola Hellenic Bottling Company – BoD member, Hellenic Association of Risk Managers (H.A.RI.MA.)
Τα ρίσκα εμφανίζονται με τεράστια ταχύτητα. Η ασφαλιστική αγορά (δεν έχει ταχύτητα και προσαρμοστικότητα σαν κύρια χαρακτηριστικά) αλλά έχει άλλα καλά. Αν δούμε τις ετήσιες εκθέσεις των εταιρειών και τα principal risks, ένα 30% είναι ασφαλίσιμο, υπάρχουν κάποια άλλα tools για το κομμάτι του risk register, ωστόσο ένα σημαντικό μέρος μένει χωρίς ασφαλιστική κάλυψη στο σύνολο των ρίσκων. Τα ρίσκα δεν είναι isolated, αλλά έχουν αλληλεπίδραση. Δεν μπορούμε να έχουμε ασφαλιστήρια συμβόλαια σε standard long basis. Πρέπει να δημιουργηθούν προϊόντα και καλύψεις που να διευκολύνουν τις επιχειρήσεις με βάση το περιβάλλον που δραστηριοποιούνται.
Maria Velissariou, Head of Group Insurance and Operational Risk, HELLENiQ ENERGY
Από την μεριά του ασφαλισμένου θα μιλήσω και ειδικά για τα διυλιστήρια, το δικό μας business. Οποιαδήποτε σχέση έχει ο πελάτης με τον ασφαλιστή βοηθάει. Εμείς παίρνουμε την ασφάλιση και το risk manager σοβαρά. Από την δική μου εμπειρία, για εμάς ο ρόλος της ασφάλισης έχει αλλάξει, έχει μεταλλαχθεί και έχει γίνει risk partner. Έχουμε λάβει input από τους ασφαλιστές. Βλέπουμε ότι έχουν την εμπειρία στα best practices, έτσι μέσω αυτού έχουμε βελτιώσει τις διαδικασίες του risk management.
Eleni Metaxa, Risk Officer, Hellenic Train
Το καλύτερο για όλους είναι να ασφαλίσουμε τα πάντα. Αλλά αν το κάναμε αυτό ο CFO δεν θα υπήρχε στις εταιρείες. Η αξιολόγηση θα πρέπει να βασιστεί σε τι έχει προβλεφθεί. Σε τι εχει ηδη μετριαστεί. Τι έχει μπει στο monitoring. Και μετά να γίνει αξιολόγηση. Μεταφέροντας όμως έναν κίνδυνο στην ασφάλιση, πάλι δεν είμαστε zero risk. Υπάρχει κάτι που λέγεται απαλλαγή σε πολλά ασφαλιστήρια, υπάρχει και το sublimit. Οπότε θα πρέπει να αξιολογείται από όλες τις πλευρές. Τα δικά μας ασφαλιστήρια 5 στον αριθμό περιλαμβάνουν τον όρο ώστε να δίνονται τα δεδομένα εφόσον συμμετέχουν στην αξιολόγηση του προφίλ του κινδύνου, επίσης και το δικαίωμα από την πλευρά του ασφαλιστή ώστε να ελέγξει οποιαδήποτε προς ασφάλιση asset.
Angelos Befon, Head, Sales, Marketing & Distribution, HDI Global SE, Hellas
Μιλώντας από την οπτική των βιομηχανικών ασφαλίσεων, λόγω μεγέθους πρέπει να υπάρχει ένα ισόπλευρο τρίγωνο μεταξύ της διαμεσολάβησης, του πελάτη, και ασφαλιστικής εταιρείας. Μπαίνουμε σε έναν άλλο κόσμο με κινδύνους, οπότε αν δεν ξέρω σε βάθος κι αν δεν έχω συνέργεια με τον πελάτη και τον διαμεσολαβητή δεν θα πετυχαίνω το αποτέλεσμα που θέλω. Αυτό που καλείται να κάνει ο ασφαλιστής είναι να αποζημιώσει τον κίνδυνο που καλύπτει. Πλέον, πρέπει να ενημερώνει τον πελάτη ώστε να μην συμβεί η ζημιά ή να ελαχιστοποιήσει τον κίνδυνο. Πέραν της κλιματικής αλλαγής, γεωπολιτικών και κυβερνοασφάλειας, οι κίνδυνοι είναι πάρα πολύ. Πρέπει να ξεχαστεί το παλιό μοντέλο. Ο πελάτης πλέον ασφαλίζεται για όσα έχει πραγματικά ανάγκη.
Είναι σημαντικά τα data, με βάση της πολιτικές που ακολουθούν οι ασφαλιστικές εταιρείες, τα risk assessments θα πρέπει να χρησιμοποιούν με τέτοιο τρόπο ώστε να λειτουργούν ως μοντέλο αποφυγής παρόμοιων κινδύνων.
Πρόσφατα με τις μεγάλες καταστροφές έχουν συλλεγεί πολλά στοιχεία, και θα έπρεπε να είναι αξιοποιήσιμα. Αυτή η “περιουσία” να δοθεί πίσω στον πελάτη με απόλυτα κατανοητό τρόπο (και όχι με τρόπο, πχ με βάση αυτό θα κάνω ένα underwriting στην ανανέωση).
Adamantios (Danis) Diamantakis, Senior Head of Strategic Transformation, PMO & ESG – Groupama
Πρέπει να αλλάξει το μοντέλο για το πως βλέπουμε τις επενδύσεις, αλλά επειδή τυχαίνουν περιστατικά λόγω της κλιματικής κρίσης, ευτυχώς ο κόσμος έχει καταλάβει πιο θα είναι το impact αν δεν λάβει μέτρα και νιώθει ότι κερδίζει παραπάνω από αυτό που θα του συμβεί. Η εταιρεία προβαίνει σε τιμολογήσεις βάσει κάποιων data οπότε δεν μπορεί να καταλήξει σε ένα risk model. Να τονίσω ότι αλλάζει η κουλτούρα και υπάρχει μία μόνιμη σχέση με τον πελάτη ώστε να δημιουργηθεί αξία.
Ο όρος ESG είναι παρεξηγημένος. Παρά τις δυσκολίες από αμερική, omnibus, κτλ, το ESG θεωρείται ως διαχείριση κινδύνων. Η ελληνική πραγματικότητα: το 90% είναι μικρές ή πολύ μικρές. Οι μικρές επιχειρήσεις στην Ελλάδα δεν έχουν υποχρέωση για ESG. Κάποιες ασφαλιστικές επίσης δεν βάζουν σε υψηλή προτεραιότητα το ESG. Δεν είμαστε σε θέση να αντιστοιχήσουμε ακριβή esg data με ρίσκο και impact.
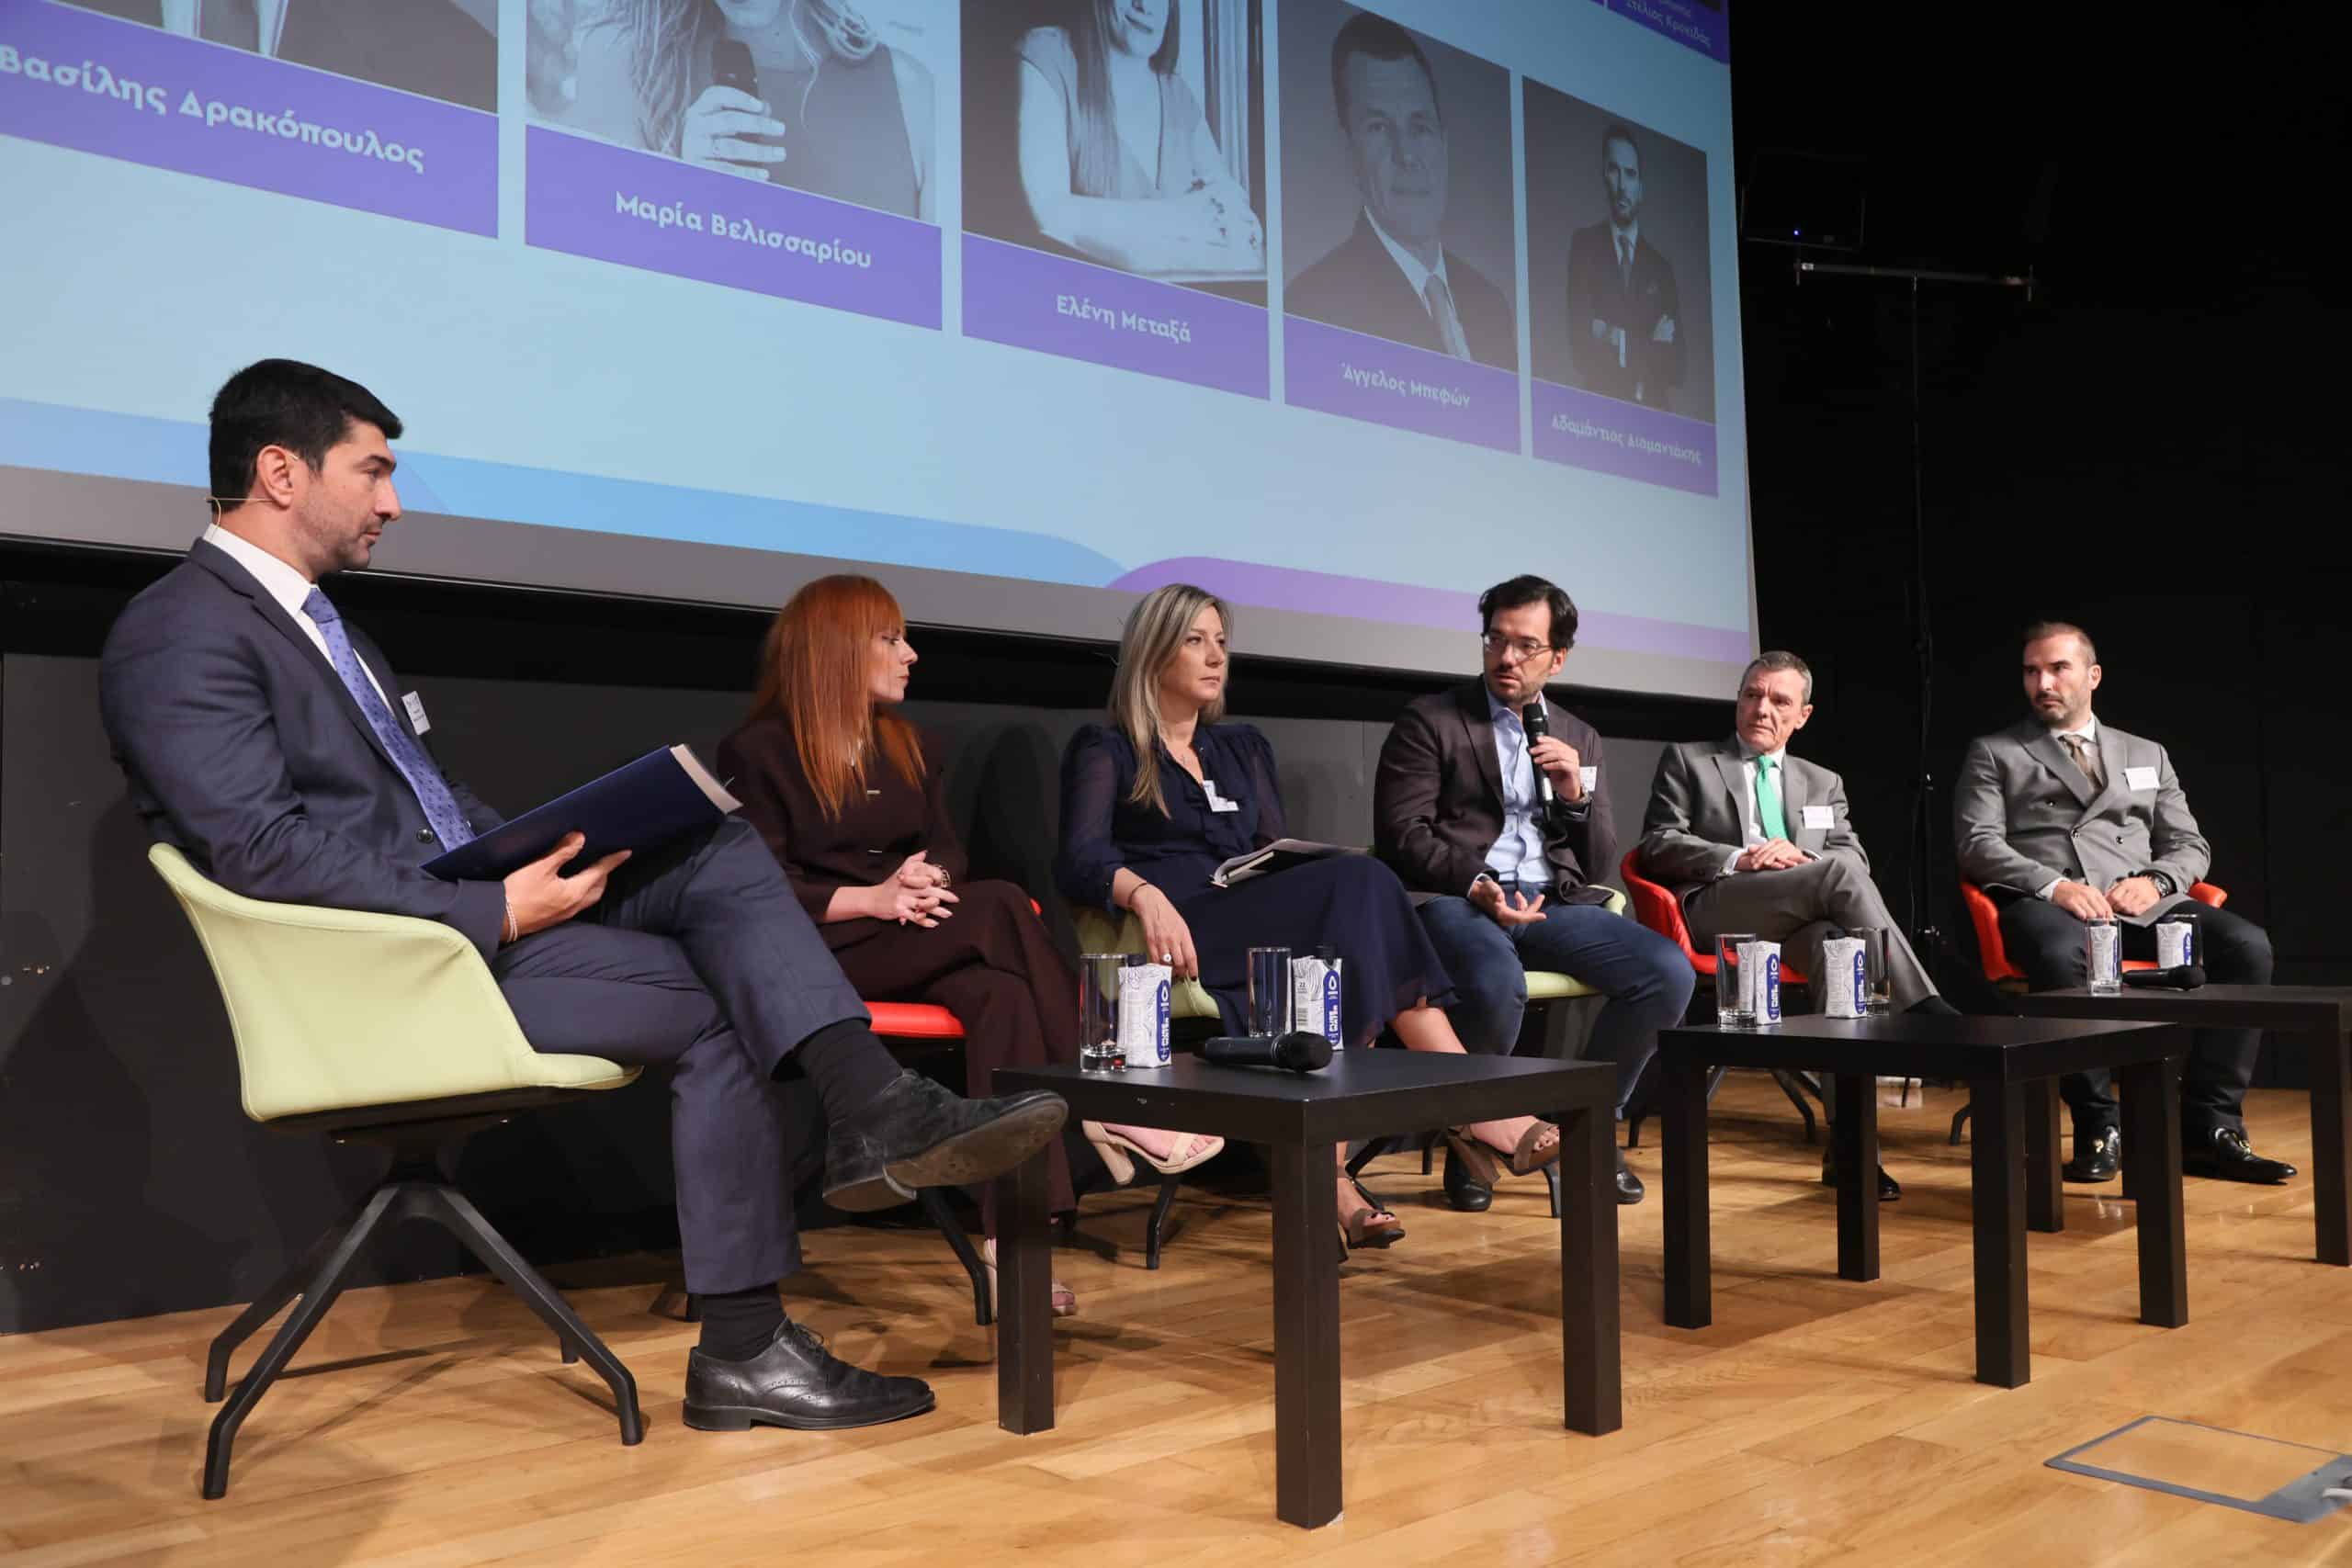
Photo Credits
©Ελένη Παπαδάκη/PHOTOPRESS Θ&Α Αναγνωστόπουλοι