Σε ένα παγκόσμιο περιβάλλον που χαρακτηρίζεται από αυξανόμενη πολυπλοκότητα και αλληλεξάρτηση κινδύνων, η έννοια της στρατηγικής ανθεκτικότητας (strategic resilience) αναδεικνύεται ως καθοριστικός παράγοντας για τη βιωσιμότητα και τη μακροπρόθεσμη επιτυχία των οργανισμών. Το 6o Greek Risk Management Forum 2026 του Ελληνικού Συνδέσμου Διαχείρισης Κινδύνων (H.A.RI.MA.), με τίτλο “Strategic Resilience 2026: Navigating Interconnected Risks & AI Governance”, επιχειρεί να φωτίσει τις νέες προκλήσεις, αλλά και τις ευκαιρίες που διαμορφώνονται σε ένα δυναμικά μεταβαλλόμενο επιχειρηματικό τοπίο.
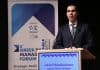
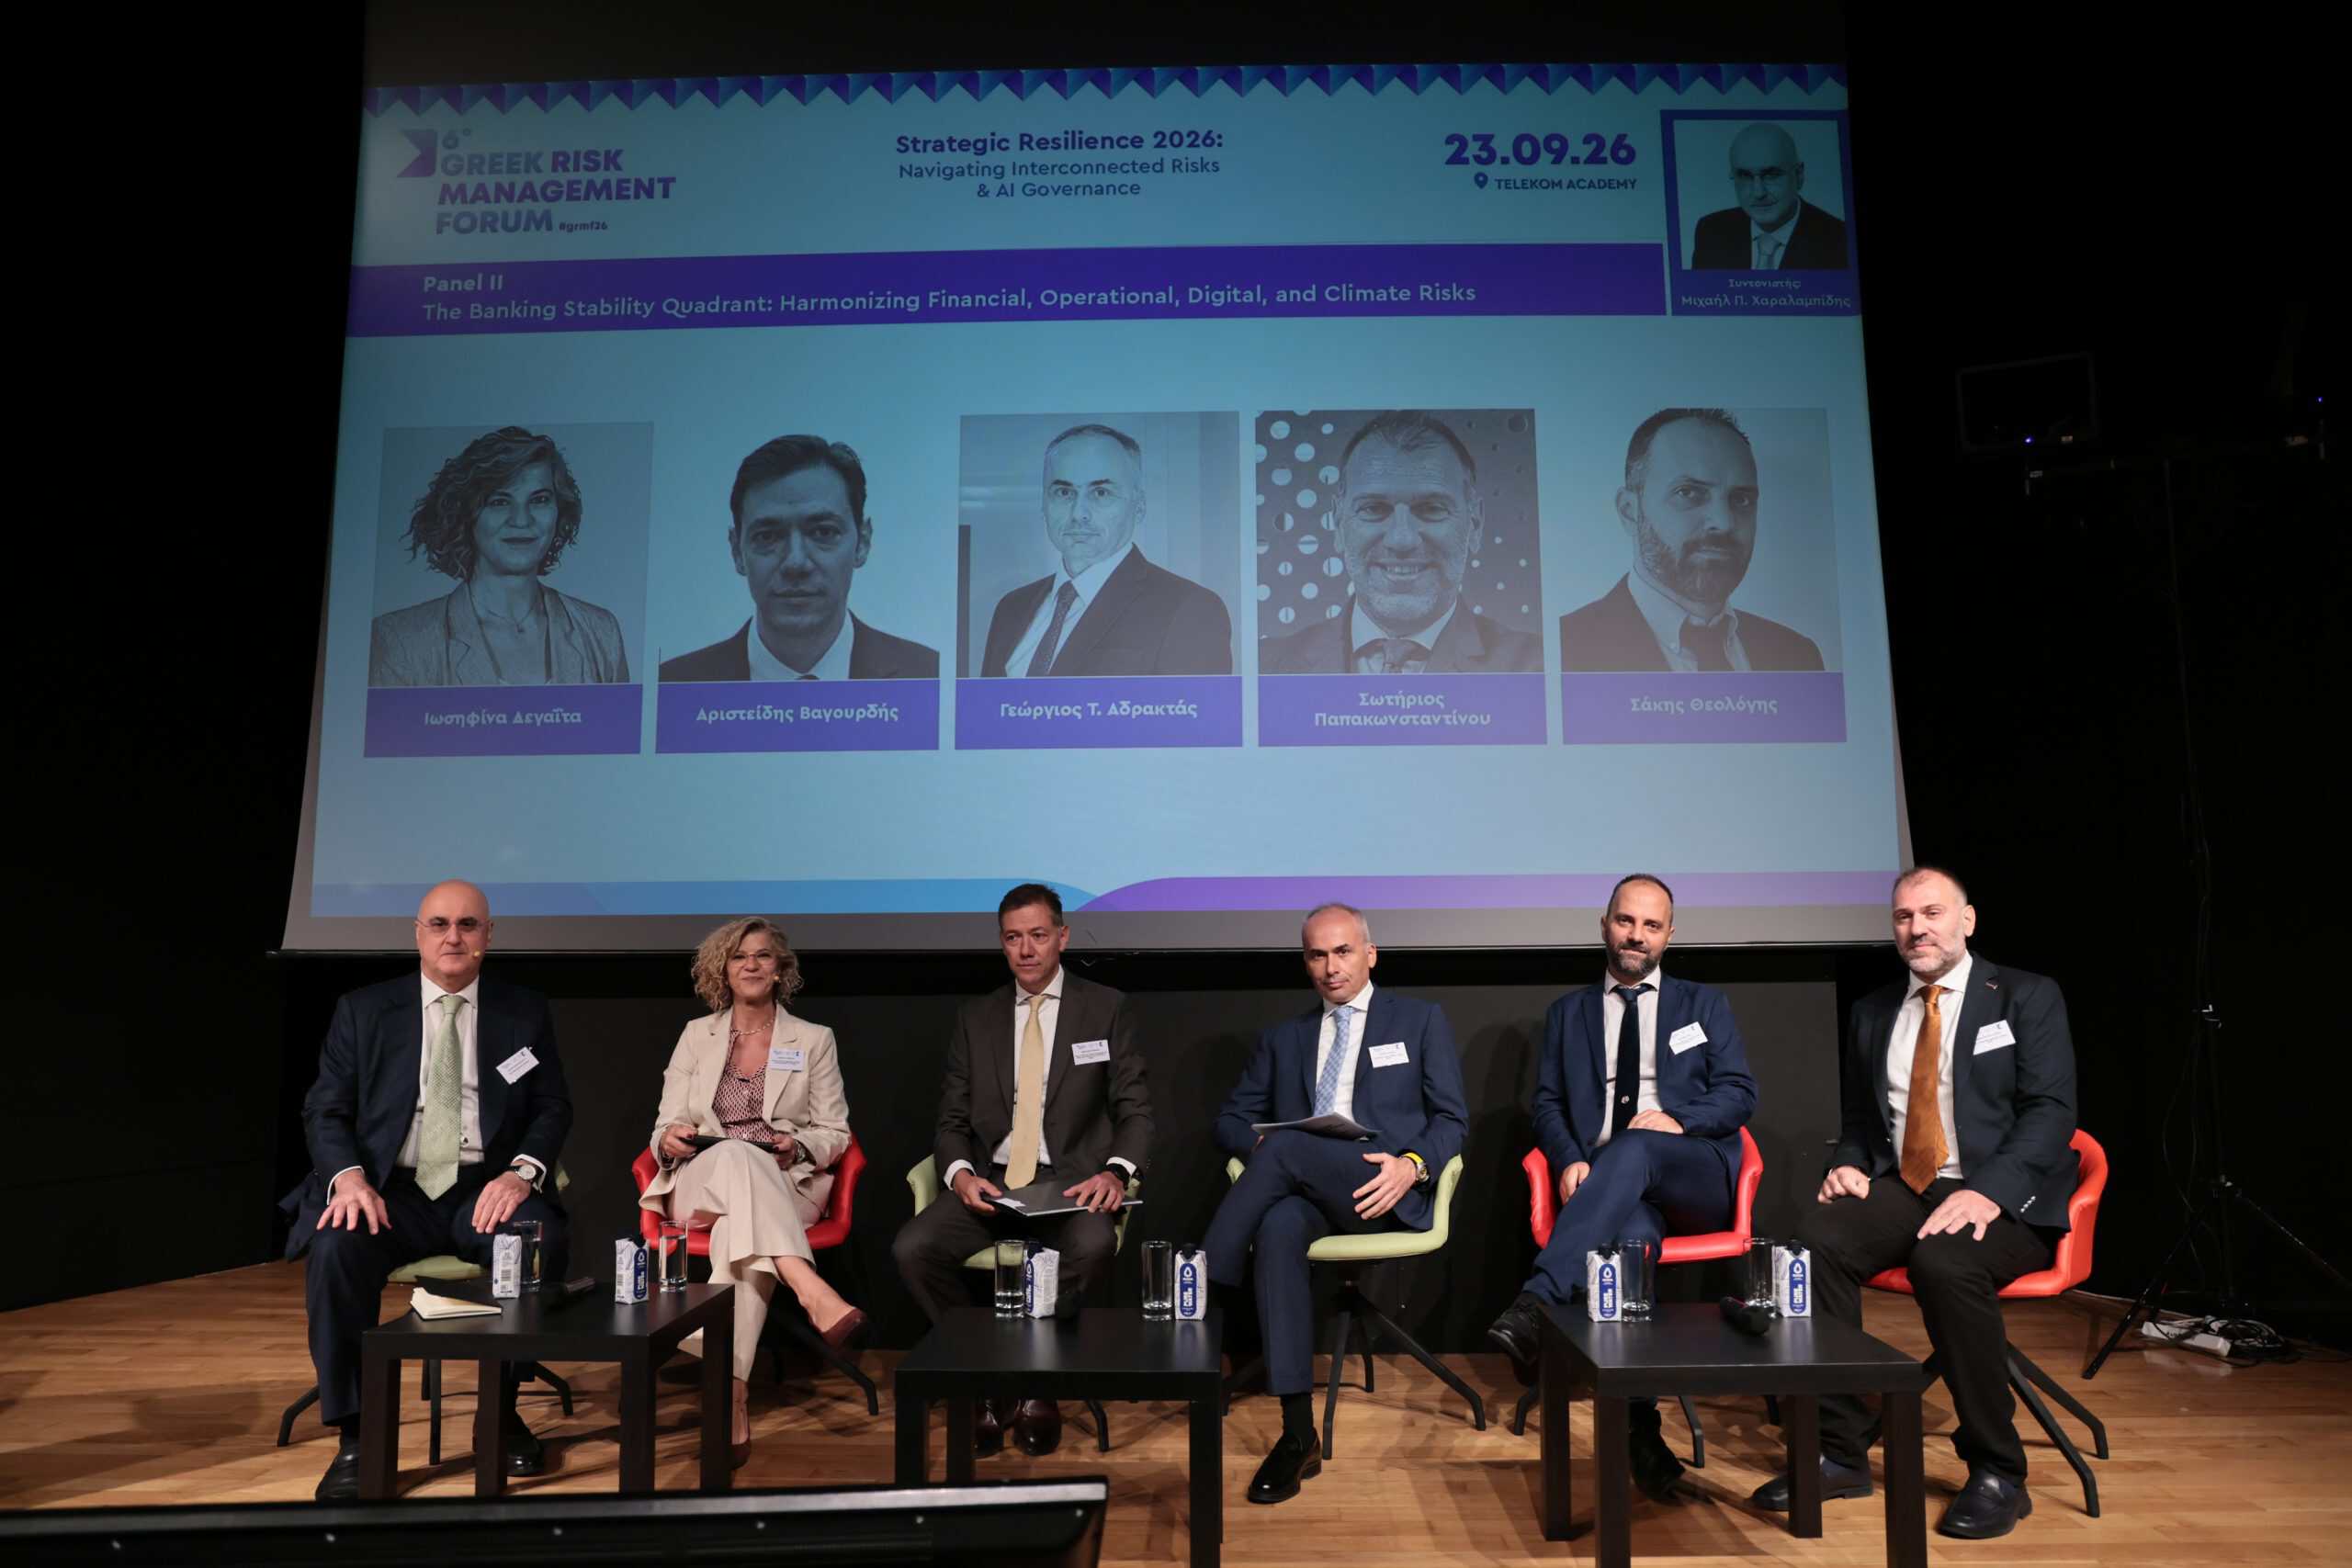
Στο πλαίσιο αυτό εξαιρετικό ενδιαφέρον είχε το PANEL II του συνεδρίου με θέμα “The Banking Stability Quadrant: Harmonizing Financial, Operational, Digital, and Climate Risks”.
Στον πάνελ συμμετειχαν οποίο οι κ.κ. Ιωσηφίνα Δεγαΐτα, Head of Group Operational Risk, National Bank of Greece, Αριστείδης Βαγουρδής, Senior Director, Head of Operational Risk and Control Unit, Piraeus Bank, Γεώργιος Αδρακτάς, Chief Risk Control Officer, Alpha Bank, Σωτήρης Παπακωνσταντίνου, Head of Risk Management, Optima bank και Σάκης Θεολόγης, Chief Risk Officer, Cooperative Bank of Karditsa LLC.
Η κα Δεγαΐτα ερωτηθείσα για την εκτενή χρήση της ΑΙ στις εργασίες των τραπεζών και των επιχειρήσεων, δήλωσε:
Στον τραπεζικό χώρο είναι ένα θέμα που απασχολεί κυρίως τα διοικητικά συμβούλια. Είναι τρομακτικός ο ρυθμός με τον οποίο αναπτύσσονται τα συστήματα ΑΙ, είναι τόσο ραγδαίος όπου κι εμείς έχουμε μια τεράστια πρόκληση για το πώς θα διαχειριστούμε αυτόν τον κίνδυνο. Ο εν λόγω κίνδυνος έχει διαφορετικές διαστάσεις, εξελίσσεται, έχουμε νέες εφαρμογές, ένα πολύ γρήγορο και ραγδαίο transformation. Ο ρόλος μας είναι να μπορούμε να αξιολογούμε, να εντοπίζουμε, να παρακολουθουμε όλους αυτούς τους κινδύνους που προέρχονται από την ραγδαια αυτή ανάπτυξη.
Το ΑΙ για εμάς είναι όμωςκαι ένας σύμμαχος, ωστε να μπορούμε να αξιοποιήσουμε την τεχνολογία και να κάνουμε πιο γρήγορα τη δουλειά μας.
Ως προς την σημείο ωριμότητας στο οποίο έχουν φτάσει οι οργανισμοί στα υποδείγματα διαχείρησης κινδύνων, τόνισε ότι “το παραδοσιακό machine learning είναι αρκετά ώριμο αλλά σε πολύπλοκα μοντέλα, η ωριμότητα είναι χαμηλή διότι ο κίνδυνος είναι μεγάλος. Δικαιολογημένα τράπεζες και επόπτες είμαστε αρκετά συντηρητικοί σε κάτι τέτοιο”.
Κάποιες από τις προκλήσεις τις οποίες αντιμετωπίζουν οι τράπεζες, κατά την ίδια είναι oι third party συνεργασίες και το cloud, “πρέπει να έχουμε στο μικροσκόπιό μας και αυτές τις συνεργασίες και πόσο ευάλωτοι είναι οι συνεργάτες μας”.
Και πρόσθεσε: O λειτουργικός κινδυνος σε αντίθεση με το credit έχει εποπτεία, είναι αντικείμενο απασχόλησης. Πρέπει να βοηθήσουμε τον οργανισμό, κάνουμε συνεπώς αξιολογήσεις, συγκεκριμένα σενάρια και οφείλουμε να μείμαστε σε θέση να ανακτήσουμε τη λειτουργία σε περίπτωση που χάσουμε υποδομές. Έχουμε επίσης την ευθύνη του νομικού κινδύνου και της κανονιστικής, είναι αντικείμενο που μας απασχολεί όλους.
Ο κ. Βαγουρδής στην παρέμβασή του είπε:
Οι κίνδυνοι αλληλοσυνδέονται μεταξύ τους. Να προσθέσω τρεις ακόμη:
-Change risk management. Υπάρχουν πολλά στρατηγικά πλάνα από όπου πηγάζουον νέοι κίνδυνοι, ακόμα και για την επιχειρησιακή συνέχεια των οργανισμών.
-Third party risk management και η επέκτασή τους
-Το τελευταίο είναι οι λειτουργίες διαχείρισης κινδύνων να αναπτύξουν μεθοδολογίες και εργαλεία έτσι ώστε η δουλειά μας να μη γίνεται silo, να υποστηρίζεται από τα σψστά δεδομένα ώστε σωστή διαχείριση κινδύνων και αντίστοιχη πληροφόρηση προς τη διοίκηση.
Και συνέχισε:
Eμείς είμαστε χρήστες αλλά και αυτοί που πρέπει να αναπτύξουν controls έναντι των κινδύνων της χρήσης της ΑΙ. Βρισκόμαστε σε καλό σημείο. Ωστόσο και οι κίνδυνοι που προκύπτουν από αυτή είναι ένα μόλις μέλος του οικοσυστήματος διαχείρισης κινδύνων στις τράπεζες.
Η πρόσφατη ανάπτυξη της τεχνολογίας είναι ο ορισμός του disruptive event. Αυτό το pattern ανάπτυξης τεχνολογίας και κακόβουλης χρήσης είναι παλιό. Η διαφορά έγκειται ωστόσο στην απόλυτη συμπίεση του χρόνου – ο επιτιθέμενος έχει ένα έτοιμο εργαλείο και χωρίς γνώσεις και με μικρό κόστος δύναται να εξαπολύσει επιθέσεις σε οργανισμούς.Επιπλέον υπάρχει μια τεράστια ασυμμετρία ως προς την ανάπτυξη αυτών των κινδύνων.
Οι δυνατότητες των νέων frontier AI systems είναι τρομακτική. Το θετικό είναι ότι υπάρχει διεθνης συνεργασία με τους φορείς και τους regulators. Ο κ. Βαγουρδής κατέληξε σε τρία συμπεράσματα :
1. Tα εξελιγμένα αυτά μοντέλα σίγουρα θα χρησιμοποιηθούν εναντίον μας
2. Λόγω της ασυμμετρίας που υπάρχει, η προσπάθειά μας θα είναι διαρκής
3. Μια επιτυχημενη επίθεση είναι το βέβαιο ενδεχόμενο. Εμείς πρέπει να είμαστε έτοιμοι για το τι θα συμβεί.
Ο κ Αδρακτάς σε σχετική ερώτηση απάντησε: Oι ισολογισμοι των τραπεζων επηρεαζονται από τους ισολογισμούς των επιχειρήσεων. Οι μεγαλύτερες προκλήσεις των επομενων 12 μηνών κατά τον ίδιο είναι οι κίνδυνοι “τους οποίους δεν έχουμε προβλέψει”.
“Ένα πράγμα είναι ποιοι κίνδυνοι μας απασχολούν, όπως οι γεωπολιτικοί, η κυβενροασφάλεια, η ΑΙ αλλά κατά τη γνώμη μου οι κίνδυνοι που μας απασχολούν δεν είναι οι μεγαλύτεροι που έχουμε να διαχειριστούμε. Για παράδειγμα, ο ενεργειακός χάρτης της Ευρώπης άλλαξε ταχέως μετά τους πολέμους σε Μ. Ανατολή και Ουκρανία, η δημοσιονομική κρίση έως το 2012-2018 μας επηρέασε σημαντικά”.
Το στοίχημα που καλούμαστε να διαχειριστούμε κατά τον ίδιο είναι ότι “μια μονάδα διαχείρισης κινδύνων πρέπει να μεταλλαχθεί, όχι απλώς να προβλέπει αλλά να προετοιμάζει τον οργανισμό για τον κίνδυνο που μπορεί να έρθει, να η υποδομή μέσω της οποίας ο οργανισμός να μπορεί να διαχειριστεί έναν επερχόμενο κίνδυνο”.
Για μια επιτυχημένη διαχείριση χρειάζεται σύμφωνα με τον κ. Αδρακτά να χτιστεί η ανθεκτικότητα, “να αποκτήσουμε ευελιξία, να προσαρμόζουμε αποφάσεις, ανθρώπινους πόρους κλπ. με βάση το μακροοικονομικό περιβάλλον. Επιπλέον θσ πρέπει να προβαίνουμε σε έγκαιρη πρόβλεψη και να χτίσουμε μια κουλτούρα διαχείρισης κινδύνων, όπου οι άνθρωποι θα μπορούν να κάνουν challenge αποφάσεις και εργασίες”.
“Ο μεγαλύτερος κίνδυνος που καλούμαστε να διαχειριστούμε είναι ο άγνωστος κίνδυνος” είπε.
Ο κ. Παπακωνσταντίνου μεταξύ άλλων ανέφερε:
Όσον αφορά στο πλαίσιο που επιβάλλεται στις τράπεζες θα επιμείνω στην αποψή μου ότι είναι λάθος ο τρόπος όπου παει να επιβληθεί στην ΕΕ. Το τραπεζικό σύστημα δεν πρέπει να λειτουργεί ως μέσο πίεσης των τοπικών οικονομιών και κοινωνιών. Δεν μπορείς να επιβάλεις μια αλλαγή σε μια κοινωνία χρησιμοποιώντας το τραπεζικό σύστημα.
Νομίζω ότι γίνεται ένα σημαντικό λάθος, χωρίς εμείς να επηρεάσουμε αρκετά τις αποφάσεις. Πρέπει να υπάρξει αλλαγή πολιτικής όχι τύπου Τραμπ, γιατί η κλιματική αλλαγή είναι εδώ. Υπάρχουν άνθρωποι που αναρωτιούνται, οφείλονται στον ανθρώπινο παράγοντα για όλο αυτό που συμβαίνει; ή έτσι κι αλλιώς όλα αυτά θα συνέβαιναν στη Γη έτσι κι αλλιώς; Eμείς όπως και να έχει θαπρέπει να συμμορφωθούμε με ότι μας ορίζουν απο την Ε.Ε. Οι τράπεζες αναγκαστικά όλα αυτά θα τα μετακυλίσουν στους πελάτες τους.
Την έλλειψη στοιχείων, το πέναλτι πάνω στα επιτόκια, το διαχωρισμό σε green – brown assets, που στο τέλος της ημέρας θα φτάσουν όντως στο να μη χρηματοδοτούνται γιατί δεν θα είναι εντός στο “business as usual” πλαισίου που εχει επιβληθεί στις τράπεζες. Είναι ένα ευρύτερα κινωνικό φαινόμενο, η επιβολή αυτού του πλαισίου κατά ποσο θα οδηγήσει σε αποκλεισμό επιχειρήσεων και ανθρώπων από τη χρηματοδότηση, επηρεάζοντας την εξέλιξή τους αλλά και τις σχεσεις τις δικές μας με τους πελάτες.
Ο κ. Θεολόγης στην τοποθέτησή του ανέφερε ένα ακόμη σημαντικό κίνδυνο, που δεν είναι άλλος από τον πιστωτικό που συνδέεται με το ενδεχόμενο δημιουργίας μιας νέας γενιάς κόκκινων δανείων ως αποτέλεσμα της ακρίβειας και του πληθωρισμού. Η αναμενόμενη αύξηση των επιτοκίων προφανώς θα εντείνει το πρόβλημα. Ενώ όλες οι τράπεζες αντιμετωπίζουν το πρόβλημα της χορήγησης στον κλάδο των φωτοβολταϊκών πάρκων και της εξυπηρέτησής τους ως με αποτέλεσμα της μη αποθήκευσης ενέργειας.
Ερωτηθείς σχετικά είπε: Το ESG έχει υποχωρήσει στην ατζέντα σε σχέση με το ΑΙ ωστόσο παραμένει ψηλά στις προτεραιότητες. Ως προς τις εποπτικές προκλήσεις η ΤτΕ έχει ζητήσει από τα μη συστημικά ιδρύματα την υιοθέτηση των κατευθυντήριων γραμμών του SSM για τους esg κινδύνους και ιδιαίτερα τους κλιματικούς και περιβαλλοντικούς κινδύνους λαμβάνοντας υπόψη τόσο ποιοτικά στοιχεία όσο και ποσοστικά όπως είναι η διενέργεια ασκήσεων ακραίων καταστάσεων πάνω σε περιβαλλοντικούς κινδύνους. Ως προς τους επιχειρηματικούς κίνδυνους, η τράπεζά μας έχει μια ιδιαιτερότητα που αφορά το πελατολόγιό της, που είναι κυρίως μικρές επιχειρήσεις, αγρότες, ελεύθερους επαγγελματίες που δεν είναι εξοικειωμενοι με αυτούς τους ορισμούς. Φυσικά δεν υπάρχουν για αυτούς διαθέσιμα esg reports. Για τον λόγο αυτο ήρθαμε σε επαφή με τη esep για technical assistance και μέσω ερωτηματολογίου έχουμε δημιουργήσει μια in house πλατφόρμα που από τις αρχές του επόμενου μήνα κάθε αξιολόγηση θα λαμβάνει και μια βαθμολογία βάσει των esg χαρακτηριστικών των πελατών.
Photo Credits
©Ελένη Παπαδάκη/PHOTOPRESS Θ&Α Αναγνωστόπουλοι