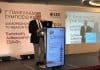
Ενδιαφέροντα στοιχεία για τις τάσεις και τις συνήθειες του καταναλωτή σχετικά με τον καφέ παρέθεσε η κα. Σοφία Κυριακουλέα, Senior Executive, NielsenIQ Greece, κατά τη διάρκεια του 1ου Συμποσίου Καφέ που διοργάνωσε η Ελληνική Ένωση Καφέ την 1η Οκτωβρίου στο ξενοδοχείο Divani Caravel, στην Αθήνα.
Μεταξύ άλλων είπε:
Σήμερα είναι μια εορταστική μέρα, η Παγκόσμια Ημέρα Καφέ. Θα δούμε μέσα από την παρουσίασή μας πώς ο καφές εξελίσσεται, όχι απλά ως μια κατηγορία προϊόντος —ακούσαμε διάφορα και νωρίτερα— αλλά θα πάμε να το συγκεκριμενοποιήσουμε και να δούμε πώς ο καφές είναι στην πραγματικότητα μια ισχυρή οικονομική δύναμη.
Είμαι η Σοφία Κυριακουλέα από τη NielsenIQ και πάμε να χτίσουμε μια ολοκληρωμένη εικόνα για την πορεία του καφέ. Πώς θα το κάνουμε αυτό; Θα ξεκινήσουμε εξετάζοντας αρχικά τον καταναλωτή —τον παγκόσμιο και τον Έλληνα καταναλωτή— τη συμπεριφορά του στην κατανάλωση του καφέ εκτός σπιτιού, σε ποια σημεία και σε ποιες περιστάσεις καταναλώνεται ο καφές. Στη συνέχεια θα δούμε πώς αυτές οι συμπεριφορές μεταφράζονται σε πραγματικές αγορές καφέ, τόσο στο οργανωμένο λιανεμπόριο (καταστήματα με επιφάνεια πάνω από 100 τ.μ., τα γνωστά μας σούπερ μάρκετ), όσο και στο παραδοσιακό σημείο (καταστήματα κάτω από 100 τ.μ., όπως μίνι μάρκετ, παντοπωλεία και αρτοζαχαροπλαστεία). Τέλος, θα εξετάσουμε την αγορά μηχανών καφέ, εμβαθύνοντας στο πώς αξιοποιούνται οι αγορές για την κατανάλωση εντός σπιτιού. Στόχος μας είναι να έχουμε το ‘Full View’ της NielsenIQ για τον καφέ στη χώρα μας.
Αναφερόμενοι στην παγκόσμια έρευνα Consumer Outlook 2026 της NielsenIQ, αν με μία λέξη έπρεπε να περιγράψουμε τον καταναλωτή του 2026, θα λέγαμε ότι είναι αποφασισμένος. Παρά τις οικονομικές, γεωπολιτικές και κοινωνικές προκλήσεις, δεν βρίσκεται σε κατάσταση πανικού ή αναμονής, αλλά παρουσιάζει τρία χαρακτηριστικά: Ανθεκτικότητα, Επαγρύπνηση και Σκόπιμη Κατανάλωση. Δεν ξοδεύει λιγότερα παντού, αλλά ξοδεύει πολύ πιο επιλεκτικά —κάτι εξαιρετικά σημαντικό για τον καφέ, που συνοδεύεται από προσωπική ευχαρίστηση και ευεξία.
Σχετικά με το μερίδιο πορτοφολιού (Share of Wallet), οι καταναλωτές σχεδιάζουν να μειώσουν τη δαπάνη για φαγητό εκτός σπιτιού (38%) και την ψυχαγωγία εκτός σπιτιού (36%). Ταυτόχρονα, προστατεύουν τις δαπάνες για υγεία, ασφάλιση και σούπερ μάρκετ, ενώ οι λογαριασμοί απορροφούν αυξημένο ποσοστό (32%). Η μάχη για το διαθέσιμο εισόδημα παραμένει ενεργή. Για τον Έλληνα καταναλωτή ειδικότερα (Consumer Outlook Greece 2026), μόλις το 13% δηλώνει σε καλύτερη οικονομική κατάσταση, ενώ 1 στους 2 (50%) δηλώνει σε χειρότερη κατάσταση από πέρυσι. Κύρια αιτία είναι το αυξημένο κόστος ζωής (81%) και η οικονομική επιβράδυνση (40%). Το 98% των Ελλήνων καταναλωτών δηλώνει ότι θα λάβει μέτρα εξοικονόμησης (με μέσο όρο 4 δράσεις), όπως αγορές σε discount καταστήματα, στενή παρακολούθηση καλαθιού, εστίαση στα απαραίτητα και αγορά προϊόντων σε προσφορά.
Σημαντικό: Ο καταναλωτής δεν επιλέγει απλώς το φθηνότερο προϊόν, αλλά το οικονομικότερο από το προσωπικό του ρεπερτόριο, διατηρώντας την αξία των ισχυρών brands καφέ.
Όσον αφορά την κατανάλωση εκτός σπιτιού (Out of Home), ο καφές παραμένει ψηλά στις προτιμήσεις. Τα καφέ έχουν επιλεξιμότητα 74,2% (έναντι 78,2% των εστιατορίων). Ο καφές (ζεστός ή κρύος) αποτελεί τη 2η δημοφιλέστερη επιλογή ροφήματος με 57,9% (οριακά πίσω από τη μπίρα), αποδεικνύοντας ότι δεν είναι μόνο πρωινή συνήθεια αλλά κοινωνική περίσταση όλη τη μέρα. Ωστόσο, ο καφές εκτός σπιτιού δεν έχει πλήρη ανοσία στην οικονομική πίεση: Όταν 2 στους 3 μειώνουν το δείπνο έξω, 1 στους 2 (50%) δηλώνει ότι θα μειώσει και τον καφέ εκτός σπιτιού. Παρά ταύτα, το 43% επισκέπτεται χώρους καφέ 1-2 φορές την εβδομάδα. Στους χώρους αυτούς, η καφετέρια κυριαρχεί με 90%, οι αλυσίδες/on-the-go με 44,3% και τα καφενεία με 15,5%. Στις καφετέριες, το 74% καταναλώνει καφέ (ζεστό/κρύο), το 31,7% άλλα ζεστά ροφήματα και το 22,9% μπίρα. Η εμπειρία εκτός σπιτιού εκπαιδεύει τον καταναλωτή, ο οποίος στη συνέχεια αναζητά τρόπους αναπαραγωγής της στο σπίτι.
Περνώντας στην κατανάλωση εντός σπιτιού και τα στοιχεία του λιανεμπορίου (Retail PS & FMCG): Ο καφές αποτελεί ‘Trip Trigger’ (λόγο επίσκεψης στο κατάστημα), καθώς το 60% των καταναλωτών τον έβαλε στο καλάθι του κατά την τελευταία αγοραστική επίσκεψη (4η κατηγορία συνολικά). Στο οργανωμένο λιανεμπόριο (σούπερ μάρκετ, στοιχεία Ιουλίου 2026), ο καφές καταγράφει ρυθμό ανάπτυξης τζίρου +11% —διπλάσιο από το σύνολο των ταχυκίνητων αγαθών FMCG (+5,5%). Βάσει συνολικού τζίρου, ο καφές καταλαμβάνει τη θέση #3 στις 171 κατηγορίες FMCG (μετά το τυρί και το γάλα). Επιπλέον, ανάμεσα σε 100.000+ κωδικούς προϊόντων, οι 2 πρώτοι κωδικοί σε πωλήσεις στην Ελλάδα είναι κωδικοί καφέ!
Η συνολική αγορά καφέ (Σούπερ Μάρκετ & Παραδοσιακό Σημείο) διαμορφώθηκε στα 304,7 εκατ. ευρώ μέχρι τον Ιούλιο του 2026, ενώ το 2025 έκλεισε στα 500 εκατ. ευρώ (μισό δισεκατομμύριο). Ο μέσος ετήσιος ρυθμός ανάπτυξης (CAGR 2018-2026) ανέρχεται σε +6,5%. Η ανάπτυξη αυτή αποτελεί μείγμα αυξημένου όγκου ζήτησης (ιδιαίτερα από την πανδημία κι έπειτα) και αυξήσεων στις τιμές λόγω πρώτων υλών και ΕΦΚ. Σχετικά με τους τύπους καφέ στο σπίτι: Ο ελληνικός καφές παραμένει #1 σε όγκο (αν και σημείωσε τη μεγαλύτερη αύξηση μέσης τιμής +35,7% από το 2018 έως το 2025). Ο στιγμιαίος καφές είναι #2 σε όγκο. Ο espresso παρουσιάζει διαρκή ανάπτυξη, με τις κάψουλες καφέ να κατέχουν το 7,6% του όγκου πωλήσεων στο λιανεμπόριο. Παρόλο που οι κάψουλες είναι το ακριβότερο segment ανά κιλό, κερδίζουν συνεχώς έδαφος διότι ο καταναλωτής είναι διατεθειμένος να πληρώσει για την αναβάθμιση της εμπειρίας στο σπίτι.
Για τους έτοιμους προς κατανάλωση καφέδες (Ready to Drink – RTD): Η αγορά διαμορφώνεται στα 16,8 εκατ. ευρώ με θετικό ρυθμό ανάπτυξης. Το 65,9% των πωλήσεων πραγματοποιείται στο κανάλι Convenience (μίνι μάρκετ, περίπτερα), ενώ το οργανωμένο λιανεμπόριο κατέχει το υπόλοιπο μερίδιο. Όσον αφορά τις μηχανές καφέ: Το 2025 πωλήθηκαν 403.000 τεμάχια μηχανών στην Ελλάδα, με τη μέση τιμή να διαμορφώνεται στα 83 ευρώ. Οι μηχανές με κάψουλα κατέχουν τη μερίδα του λέοντος με 43,2% των τεμαχίων. Εντοπίζουμε 4 τύπους αγοραστών: 1. Convenience Buyer: Αναζητά ταχύτητα, ευκολία και σταθερό αποτέλεσμα (μηχανές κάψουλας, πλήρως αυτόματες). 2. Cafe Experience In-Home: Θέλει να αναπαράξει την εμπειρία της καφετέριας στο σπίτι (μηχανές espresso με σύστημα γάλακτος). 3. Traditional / Ritual Buyer: Θεωρεί την παρασκευή ιεροτελεστία (ημιαυτόματες espresso, μπρίκια ελληνικού, moka makers). 4. Premium Lifestyle Buyer: Αναζητά κορυφαία ποιότητα, σχεδιασμό και τεχνολογία αιχμής.
Συμπερασματικά, ο καταναλωτής αναζητά πλέον το τρίπτυχο: Ευκολία, Εξατομίκευση και Επαγγελματικό Αποτέλεσμα στο σπίτι. Ο καφές παραμένει μια καθημερινή προσωπική απόλαυση και μια σταθερή οικονομική δύναμη.
Photo credits: Kalyvas Panagiotis, ClicknShoot