
Δύο ταχύτητες καταγράφουν οι λογιστικές καταστάσεις της Lamda Development στο εννεάμηνο του 2026.
- Από τη μία, οι «μηχανές» των επαναλαμβανόμενων εσόδων, τα 4 εμπορικά κέντρα σε λειτουργία και η Μαρίνα Φλοίσβου, σημειώνουν νέα ιστορικά υψηλά.
- Από την άλλη, το Ελληνικό, που έχει περάσει στην πιο κοστοβόρα φάση του κύκλου του, μετατρέπει τα κέρδη 116,2 εκατ. ευρώ του αντίστοιχου διαστήματος του 2025 σε ενοποιημένες καθαρές ζημίες 60,2 εκατ. ευρώ.
Πρόκειται για τα τελευταία τριμηνιαία αποτελέσματα που υπογράφει ο Οδυσσέας Αθανασίου, ο οποίος αποχωρεί από τη θέση του διευθύνοντος συμβούλου στις 31 Δεκεμβρίου 2026, μετά από 18 χρόνια στο τιμόνι.
Από την 1η Ιανουαρίου 2027 τη διοίκηση αναλαμβάνει η Εύη Κωστάκη, μέχρι τον περασμένο Αύγουστο Group CFO του ελβετικού ομίλου Julius Baer, ενώ ο κ. Αθανασίου μεταβαίνει σε ρόλο συμβούλου στην Consolidated Lamda Holdings, με έμφαση στις σχέσεις με το Δημόσιο.
Η ανατομία του κόστους
Τα ενοποιημένα έσοδα υποχώρησαν 5%, στα 420,3 εκατ. ευρώ από 443,7 εκατ. Το ενοποιημένο EBITDA περιορίστηκε στα 34,8 εκατ. ευρώ, έναντι 252,7 εκατ. το 9μηνο 2025, με δύο κυρίως αιτίες.
- Οι αποτιμήσεις: τα κέρδη αναπροσαρμογής αξίας στο σύνολο του ομίλου έπεσαν στα 23 εκατ. ευρώ από 150,9 εκατ. (στο Ελληνικό καταγράφηκε ζημία αποτίμησης 60,1 εκατ., έναντι κέρδους 13,3 εκατ. πέρυσι).
- Το λειτουργικό αποτέλεσμα του ίδιου του Ελληνικού: το EBITDA του έργου προ αποτιμήσεων γύρισε σε αρνητικό πρόσημο, στα -59,6 εκατ. ευρώ από +32,2 εκατ., καθώς τα λειτουργικά έξοδα αυξήθηκαν 35% στα 69,3 εκατ. και τα έσοδα από πωλήσεις οικοπέδων κατέρρευσαν στα 29,3 εκατ. από 114,5 εκατ. (-74%), λόγω χρονισμού.
Το μικτό αποτέλεσμα του Ελληνικού συρρικνώθηκε στα 10,8 εκατ. ευρώ από 84,1 εκατ. Σε επίπεδο καθαρού αποτελέσματος, το Ελληνικό εμφάνισε ζημίες 137,9 εκατ. ευρώ, από 2,3 εκατ. το 2025.
Αντίθετα, το EBITDA του ομίλου προ Ελληνικού και προ αποτιμήσεων ενισχύθηκε 8%, στα 71,6 εκατ. ευρώ, αποδεικνύοντας ότι η βάση των επαναλαμβανόμενων εσόδων δουλεύει.
Ρευστότητα, Μόχλευση και NAV
Η συνολική αξία του επενδυτικού χαρτοφυλακίου ανήλθε σε 3,955 δισ. ευρώ (από 3,787 δισ. στο τέλος του 2025), νέο ιστορικό υψηλό. Τα ταμειακά διαθέσιμα διαμορφώθηκαν στα 726 εκατ. ευρώ από 804 εκατ., ενώ ο δανεισμός αυξήθηκε στα 1,568 δισ. από 1,463 δισ.
Ο καθαρός δανεισμός ανέβηκε στα €842 εκατ. ευρώ από 659 εκατ. Η καθαρή αξία ενεργητικού υποχώρησε στα 1,483 δισ. ευρώ (8,70 ευρώ ανά μετοχή) από 1,548 δισ. (9,06 ευρώ).
Οι κεφαλαιουχικές δαπάνες για κτίρια και υποδομές στο Ελληνικό ανήλθαν σε 415 εκατ. ευρώ στο εννεάμηνο και σε 1,405 δισ. ευρώ σωρευτικά από την έναρξη του έργου. Τα ταμειακά διαθέσιμα που αναλογούν στο Ελληνικό μειώθηκαν στα 455 εκατ. ευρώ από 567 εκατ. στο τέλος του 2025, χωρίς ωστόσο να έχει εκταμιευθεί ούτε ένα ευρώ από την εγκεκριμένη τραπεζική γραμμή των 232 εκατ. ευρώ.
Εμπορικά κέντρα: 662 εκατ. ευρώ τζίρος καταστημάτων

Το προσαρμοσμένο EBITDA των τεσσάρων εμπορικών κέντρων σε λειτουργία έφτασε σε νέο ρεκόρ 75 εκατ. ευρώ (+4%), με το The Mall Athens στα 26 εκατ. (+3%), το Golden Hall στα 19 εκατ. (+6%), το Mediterranean Cosmos στα 17,1 εκατ. (-4%) και το Designer Outlet Athens στα 7,9 εκατ. (+3%).
Τα βασικά μισθώματα αυξήθηκαν 5%, τα έσοδα στάθμευσης 13%, η επισκεψιμότητα 7% και ο συνολικός κύκλος εργασιών των καταστημάτων έφτασε σε ιστορικό υψηλό 662 εκατ. ευρώ.
Τα κέρδη αποτίμησης των malls περιορίστηκαν στα 83,2 εκατ. ευρώ από 136,9 εκατ., λόγω της υψηλής βάσης του 2025, όταν η συμπίεση των yields είχε δώσει έκτακτη ώθηση. Η αξία χαρτοφυλακίου της LAMDA Malls ξεπέρασε τα 1,9 δισ. ευρώ.
Στα δύο υπό ανέγερση εμπορικά κέντρα του Ελληνικού έχουν συμφωνηθεί Heads of Terms για το 75% του GLA στο The Ellinikon Mall και το 76% στη Riviera Galleria, η οποία αναμένεται να ολοκληρωθεί το α’ τρίμηνο του 2027.
Μαρίνες: ρεκόρ Φλοίσβου, «κενό» Αγίου Κοσμά

Η Μαρίνα Φλοίσβου πέτυχε νέο ρεκόρ, με έσοδα 22,5 εκατ. ευρώ (+10%) και EBITDA 15,5 εκατ. (+8%), με πλήρη πληρότητα μόνιμων θέσεων. Το συνολικό EBITDA των μαρινών όμως υποχώρησε 14%, στα 14,8 εκατ. ευρώ, επειδή η Μαρίνα Αγίου Κοσμά, εν μέσω ανάπλασης, λειτουργεί με το ένα τρίτο της δυναμικότητάς της: τα έσοδά της έπεσαν στα 2,2 εκατ. από 5,6 εκατ. και το EBITDA της από +3,2 εκατ. σε -0,1 εκατ.
Ελληνικό: 82% στο Little Athens, 1,85 δισ. εισπράξεις
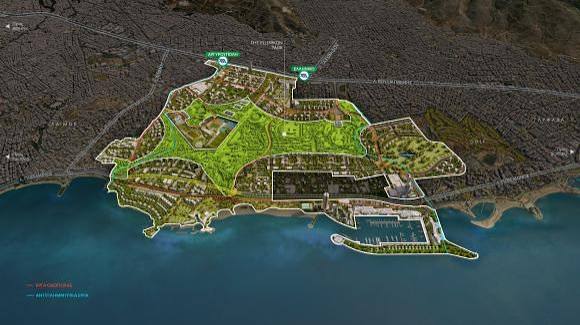
Έως τις 30 Σεπτεμβρίου είχαν πωληθεί ή δεσμευθεί 615 από τα 750 διαμερίσματα του Little Athens (82%), ενώ τα έσοδα από οικιστικές αναπτύξεις ανήλθαν σε 272,2 εκατ. ευρώ (+27%).
Οι σωρευτικές ταμειακές εισπράξεις από πωλήσεις και μισθώσεις ξεπέρασαν τα 1,85 δισ. ευρώ. Τον Ιούλιο υπογράφηκαν οριστικά συμβόλαια για δύο οικόπεδα στην περιοχή «Α-Π2» έναντι 41,5 εκατ. ευρώ (2.650 ευρώ ανά τ.μ. δομήσιμης επιφάνειας), με αναμενόμενο λογιστικό κέρδος προ φόρων περίπου 31 εκατ.
Στις προτεραιότητες της διοίκησης: η παράδοση των πρώτων κατοικιών του Little Athens μέσα στο 2027, «με βελτιωμένα περιθώρια κέρδους», και η ολοκλήρωση της παραλιακής ζώνης έως το καλοκαίρι.
ION: το deal που μετατίθεται για τρίτη φορά

Η συναλλαγή με τον ιταλικό fintech όμιλο ION του Andrea Pignataro, δηλαδή η απόκτηση έκτασης στο Ελληνικό για Διεθνές Κέντρο Έρευνας και Καινοτομίας, με αρχικά ανακοινωθέν τίμημα 450 εκατ. ευρώ και παράλληλη απόκτηση ιδίων μετοχών που αντιστοιχούν στο 2% της Lamda– παραμένει ανοιχτή.
Η εταιρεία αναφέρει ότι οι δύο πλευρές «επιδιώκουν τη σύγκλιση των θέσεών τους στα βασικά εμπορικά ζητήματα», με στόχο την ολοκλήρωση των διαπραγματεύσεων έως το τέλος του 2026 και οριστική συμφωνία «υπό την προϋπόθεση της επιτυχούς έκβασης των συζητήσεων».
Υπενθυμίζεται ότι η δεσμευτική συμφωνία είχε αρχικά τοποθετηθεί στο α’ τρίμηνο του 2026, στη συνέχεια στο καλοκαίρι, και τον Σεπτέμβριο στο δ’ τρίμηνο.
Η διατύπωση της σημερινής ανακοίνωσης είναι η πλέον επιφυλακτική μέχρι σήμερα.
Το αν θα κλείσει το deal, και με ποιους όρους, θα είναι το πρώτο μεγάλο τεστ για τη νέα CEO. Εκτός αν προλάβει να το κλείσει ο απερχόμενος.