Του Γιώργου Λαγαρία, Chief Economist, Director, Forvis Mazars Economics Hub
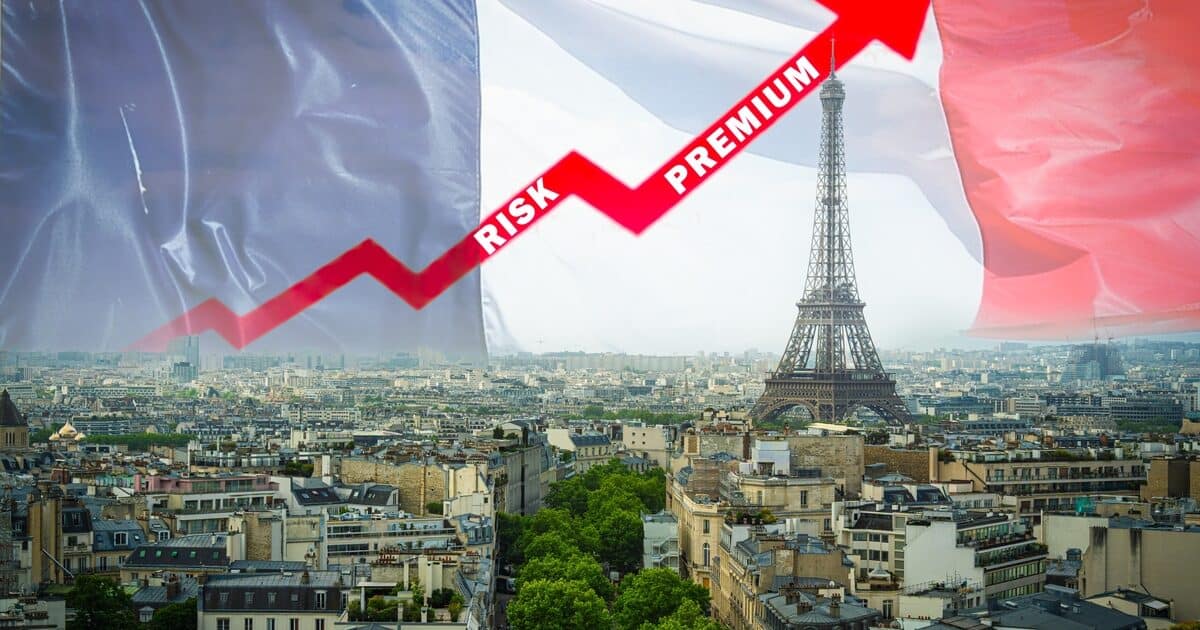
Το 2026 δεν είναι 2012. Οι γαλλικές αποδόσεις παραμένουν υψηλές, με τα spreads έναντι της Γερμανίας στο υψηλότερο σημείο από το 2002, αναδεικνύοντας υπαρκτούς και δομικούς κινδύνους. Υψηλό χρέος, ελλείμματα, πολιτική αβεβαιότητα και αργοί μηχανισμοί αντίδρασης πιέζουν τη Γαλλία, σε ένα περιβάλλον αυξημένης μεταβλητότητας στις αγορές ομολόγων.
Η πιθανότητα μιας νέας κρίσης του Ευρώ εκτιμάται υποκειμενικά στο 20%, χωρίς ωστόσο να αποτελεί το βασικό σενάριο. Η Ευρωζώνη διαθέτει πλέον εμπειρία και μηχανισμούς στήριξης, ενώ η Γαλλία παραμένει μεγάλο και αξιόπιστο κράτος. Οι επενδυτές πρέπει να παρακολουθούν στενά τις ανακοινώσεις της ΕΚΤ και να δίνουν ιδιαίτερη σημασία στη διαφοροποίηση, ιδίως στα νομίσματα.
Απειλεί άραγε η Γαλλική κρίση την υπόλοιπη Ευρώπη; Τα spreads με τη Γερμανία έφτασαν στο υψηλότερο σημείο από το 2002, στο 1.58%. Η Γαλλία δεν ακολούθησε την αποκλιμάκωση των ομολογιακών αποδόσεων που είδαν οι υπόλοιπες αγορές.
Απειλείται άραγε η Γερμανία η οποία βιώνει την μεγαλύτερη βιομηχανική κρίση της μετά τον Δεύτερο Παγκόσμιο Πόλεμο;
Τη Μεγάλη Βρετανία που βρίσκεται στο στόχαστρο των αγορών, ενόψει μάλιστα προϋπολογισμού την επόμενη εβδομάδα; Την περιφέρεια, με την Ιταλία και την Ελλάδα ακόμα ευάλωτες, ή την Ισπανία που αναμένει έκτακτες εκλογές; Μια, αρκετά πιθανή, υποβάθμιση από τις εταιρίες Credit Rating (Moody’s, S&P κλπ) τις επόμενες ημέρες, μπορεί άραγε να μας φέρει πίσω στο 2012;
Πιστεύω ότι το ρίσκο είναι υπαρκτό και κατ’ ουσία δομικό. Όμως μια νέα κρίση του Ευρώ δεν είναι το βασικό σενάριο. Αν και η Γαλλική οικονομία αντιμετωπίζει σημαντικά προβλήματα (χρέος, έλλειμμα, πολιτική αβεβαιότητα), εξακολουθεί να είναι ένα μεγάλο και αξιόπιστο κράτος. Επίσης Η Ευρωζώνη έχει πλέον εμπειρία και αρκετούς μηχανισμούς στήριξης των χωρών που βρίσκονται στο στόχαστρο των bond vigilantes.
Ας δούμε αρχικά τη ρίζα του προβλήματος, που είναι ο σχεδιασμός της Ευρωζώνης. Σε ένα μονεταριστικό κόσμο, οι χώρες της Ευρωζώνης είναι μοναδικές που δεν έχουν το δικαίωμα να τυπώσουν χρήμα προκειμένου να αποπληρώσουν τα χρέη τους.
Η Γαλλία είναι μια πολύ μεγάλη οικονομία, με σημαντικό χρέος και ελλείμματα, χωρίς τη δυνατότητα να τα χρηματοδοτήσει μέσω νομισματικής υποτίμησης. Και επίσης, βασίζεται σε μηχανισμούς που είναι πιο αργοί στο να κινηθούν.
Αρκετά από τα προβλήματα είναι αμιγώς γαλλικά.
Τα γαλλικά προβλήματα είναι υπαρκτά εδώ και αρκετά χρόνια. Ο λόγος που τώρα μπαίνουν στο στόχαστρο είναι το υψηλό παγκόσμιο χρέος, ο πληθωρισμός και η γενικότερη πίεση στην αγορά των ομολόγων.
Υπάρχει περίπτωση να δούμε νέα Ευρω-κρίση όπως το 2012;
Η απάντηση είναι πως υπάρχει μια μη-μηδενική πιθανότητα, υποκειμενικά περίπου 20%, να δουμε μια νέα κρίση του Ευρώ. Η ευρωζώνη θα δυσκολευτεί σημαντικά από μια νέα πρόκληση. Αν η Ελλάδα με 350 δις χρέος ήταν ξέρα, η Γαλλία με 3.2 τρις είναι το παγόβουνο.
Όμως το βασικό σενάριο είναι πως δύσκολα θα καταρρεύσει η Γαλλία. Γιατί;
Έχει αξιόπιστα στατιστικά. Η Ελλάδα κατέρρευσε από το χρέος, αλλά και από τους κακούς χειρισμούς. Απέκρυψε πρώτα ένα τεράστιο έλλειμμα, και μετά το αποκάλυψε όλο μονομιάς. Οι αγορές έχασαν την εμπιστοσύνη τους. Το έλλειμμα της Γαλλίας στο 5% είναι μεγάλο αλλα συνηθισμένο. Περίπου το ⅓ σε σχέση με την Ελλάδα το 2009 και δεν υπάρχει λόγος να πιστεύουμε ότι η γαλλική στατιστική υπηρεσία, η Insee, ψεύδεται.
Δεν έχει τόσο υψηλό εμπορικό έλλειμμα όσο είχε η Ελλάδα πριν καταρρεύσει.
Η ΕΚΤ πλέον έχει εργαλεία να βοηθήσει. Ο ESM και το TPI επιτρέπουν στην κεντρική τράπεζα να αγοράζει ομόλογα στην ανοιχτή αγορά προκειμένου να μειώσουν την πίεση των αγορών. Έχει επίσης Πρόεδρο Γαλλίδα, με αρκετά σημαντική δύναμη, τουλάχιστον από πλευράς χειρισμού των αγορών. Το 2012, οι πιέσεις των επενδυτών υποχώρησαν από ένα και μόνο λόγο του Ιταλού Μάριο Ντράγκι, ο οποίος απείλησε πως η ΕΚΤ «θα κάνει ότι χρειαστεί», ακόμα και αν δεν είχε θεσμική στήριξη από τη Γερμανία σε εκείνο το σημείο.
Ρίσκα βέβαια υπάρχουν. Αν τα spreads εκτοξευτούν, και οι αγορές δεν αντιδράσουν θετικά στην όποια ρητορική της ΕΚΤ, θα χρειαστεί πραγματική παρέμβαση. Και στην Ευρώπη, αυτό παίρνει παραπάνω χρόνο από ότι σε άλλες οικονομίες. Όταν, για παράδειγμα το 2022 η κυβέρνηση της Liz Truss αστόχησε στον προϋπολογισμό της, οι αποδόσεις των ομολόγων εκτοξεύτηκαν, χρειάστηκε άμεσα η παρέμβαση της Κεντρικής Τράπεζας. Η ΕΚΤ θα μπορούσε επίσης να παρέμβει αλλά ίσως χρειάζεται αρκετό παραπάνω χρόνο – ιδιαιτέρως από τη στιγμή που ο στριμωγμένος πολιτικά Γερμανός Καγκελάριος θα έπρεπε να δώσει το πράσινο φως.
Τι πρέπει να προσέχουν οι επενδυτές:
Το ενδεχόμενο (κάτω του 20%) ρίσκο μιας ευρω-κρίσης είναι συστημικό. Αν εκδηλωθεί, πιθανότατα θα γίνει αρκετά γρήγορα χωρίς να αφήνει σημαντικά περιθώρια αντίδρασης. Όπως το 2012, πιθανότητα θα επηρεάσει αρκετά assets, καθώς και άλλες Ευρωπαϊκές χώρες, όπως επίσης και ομόλογα άλλων, τρίτων χωρών και βέβαια εταιρικά. Οι επενδυτές πρέπει να παρακολουθούν την κατάταση στενά και να δίνουν βάση στις ανακοινώσεις της ΕΚΤ η οποία τελικά αποτελεί την καλύτερη ασπίδα προστασίας απέναντι στις πιέσεις των αγορών. Η διαφοροποίηση, ιδιαίτερα στα νομίσματα, το ερχόμενο διάστημα, μπορεί να κρίνει σε μεγάλο βαθμό τις αποδόσεις των χαρτοφυλακίων.
Τι πρέπει να προσέχουν οι επιχειρήσεις:
Κατ’αρχάς πρέπει να υπάρχει επιχειρησιακό σενάριο για μια πιθανή ευρω-κρίση, ιδιαιτέρως από μεγάλες επιχειρήσεις που διαθέτουν Treasuries. Έχουν σαφή διαφοροποίηση στα νομίσματα; Είναι οι εφοδιαστικές τους αλυσίδες εξασφαλισμένες; Εδώ να πούμε πως επιχειρήσεις εκτός ΕΕ ίσως βρουν ευκαιρίες σε μια πιθανή απότομη πτώση του Ευρώ.
AΠΟ ΧΡΗΜΑ WEEK