Η ΟΡΙΖΩΝ 1964 Ασφαλιστική, με 62 χρόνια παρουσίας στην ελληνική ασφαλιστική αγορά, έχει αναπτύξει σημαντική τεχνογνωσία σε property και engineering risks, με έμφαση στην τεχνική αξιολόγηση και τη μακροχρόνια διαχείριση του κινδύνου. Παράλληλα, διευρύνει την παρουσία της στον τομέα του Surety, με λύσεις που ανταποκρίνονται στις σύγχρονες ανάγκες των επιχειρήσεων.
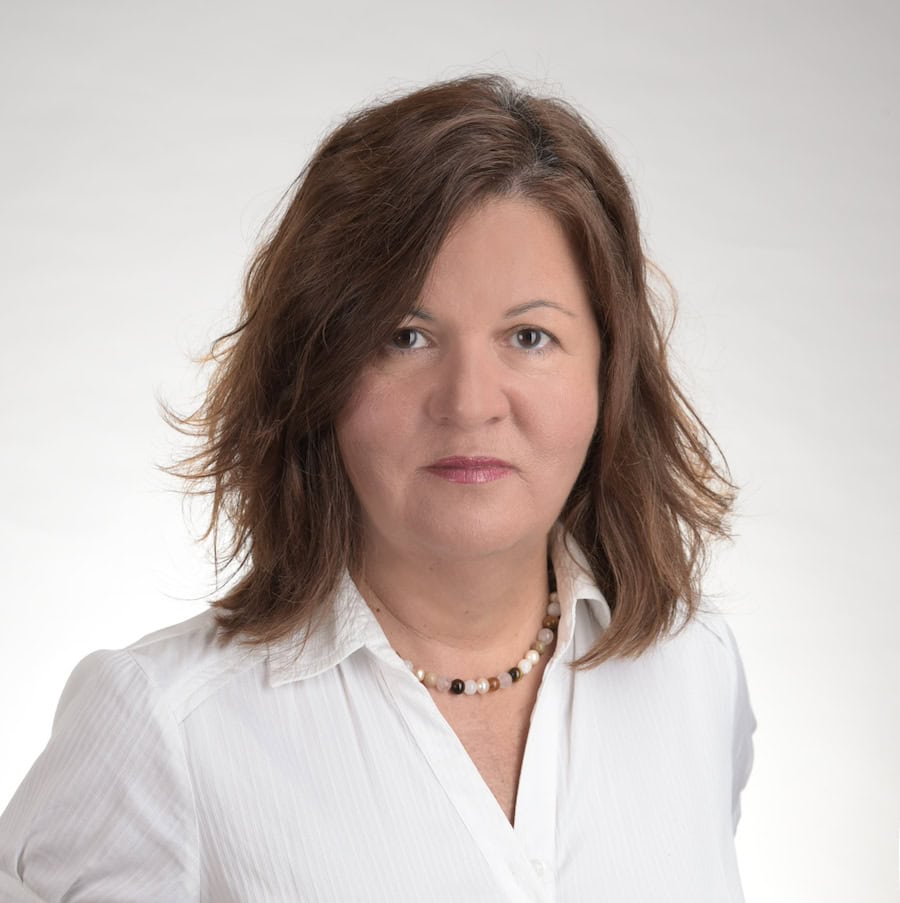
Στη συνέντευξη που ακολουθεί η κ. Σοφία Μάρκου, Chief Risk Officer & Actuary Manager της ΟΡΙΖΩΝ 1964 Ασφαλιστικής, αναλύει τους κινδύνους που αντιμετωπίζουν σήμερα οι επιχειρήσεις και τις βέλτιστες πρακτικές για την αποτελεσματική διαχείρισή τους.
Πώς μπορεί η ασφάλιση να στηρίξει την Business Continuity και την ταχεία επαναφορά μιας επιχείρησης μετά από μια σοβαρή ζημιά;
Μια σοβαρή ζημιά δεν πλήττει μόνο την περιουσία μιας επιχείρησης, αλλά μπορεί να διακόψει τη λειτουργία της: η παραγωγή σταματά, τα έσοδα μειώνονται, ενώ σημαντικό μέρος των σταθερών εξόδων και των οικονομικών υποχρεώσεων συνεχίζει να «τρέχει». Οι καλύψεις Business Interruption μπορούν να προστατεύσουν από απώλεια κερδών ή εσόδων και να καλύψουν πρόσθετες δαπάνες για την ταχύτερη επαναφορά της δραστηριότητας. Καθοριστική είναι η σωστή επιλογή της περιόδου αποζημίωσης, με βάση τον πραγματικό χρόνο που απαιτείται για την επαναφορά της επιχείρησης.
Πώς αλλάζουν οι φυσικές καταστροφές και τα ακραία καιρικά φαινόμενα την αξιολόγηση των επιχειρηματικών κινδύνων και τι μπορούν να κάνουν οι επιχειρήσεις για μεγαλύτερη ανθεκτικότητα;
Η κλιματική αλλαγή και η αυξανόμενη έκθεση σε φυσικές καταστροφές δημιουργούν μια νέα πραγματικότητα. Τα ιστορικά δεδομένα παραμένουν πολύτιμα, αλλά δεν επαρκούν πλέον από μόνα τους για την εκτίμηση του μελλοντικού κινδύνου· πρέπει να συνδυάζονται με κλιματικά σενάρια και Forward Looking Catastrophe Models. Τα μοντέλα αυτά ενσωματώνουν ιστορικά, γεωγραφικά και κλιματικά δεδομένα και, μέσω στοχαστικών προσομοιώσεων, εκτιμούν τόσο τις αναμενόμενες ζημιές όσο και τις συνέπειες σπάνιων αλλά καταστροφικών γεγονότων. Αυτό επηρεάζει την ασφαλισιμότητα, την τιμολόγηση, τις απαλλαγές και τα διαθέσιμα όρια κάλυψης. Παράλληλα, η πρόληψη αποκτά μεγαλύτερη σημασία: η γνώση της έκθεσης και η επένδυση σε μέτρα προστασίας και Business Continuity ενισχύουν την ανθεκτικότητα και βελτιώνουν το risk profile.
Ποιος είναι ο ρόλος του σωστού ασφαλιστικού σχεδιασμού και της πρόληψης στη διαχείριση τεχνικών και βιομηχανικών κινδύνων;
Στους τεχνικούς και βιομηχανικούς κινδύνους, η πρόληψη αποτελεί θεμελιώδες μέρος του Risk Management. Η αξιολόγηση δεν περιορίζεται στις ασφαλιζόμενες αξίες, αλλά εξετάζει την κατασκευή, τις παραγωγικές διαδικασίες, τον κρίσιμο εξοπλισμό, τα συστήματα πυροπροστασίας, τη συντήρηση, τις συσσωρεύσεις κινδύνου και τις αλληλεξαρτήσεις της παραγωγής. Η συνεργασία ασφαλιστών, μηχανικών και επιχείρησης μπορεί να αναδείξει αδυναμίες και να οδηγήσει σε μέτρα που μειώνουν τόσο την πιθανότητα όσο και τη σφοδρότητα μιας ζημιάς. Ο ασφαλιστικός σχεδιασμός έρχεται στη συνέχεια να μεταφέρει αποτελεσματικά τον υπολειπόμενο κίνδυνο.
Πώς μπορούν οι λύσεις Surety να ενισχύσουν τη διαχείριση κινδύνων, τη χρηματοοικονομική ευελιξία και την ανάπτυξη μιας επιχείρησης;
Η Aσφάλιση Eγγυήσεων (Surety) μπορεί να στηρίξει τη διαχείριση συμβατικών υποχρεώσεων, αλλά και τη χρηματοοικονομική ευελιξία μιας επιχείρησης. Οι εγγυήσεις μπορούν να αφορούν συμμετοχή, καλή εκτέλεση, προκαταβολή, καλή λειτουργία και άλλες συμβατικές δεσμεύσεις. Ιδιαίτερα στον τομέα των τεχνικών έργων, όπου οι απαιτήσεις χρηματοδότησης και εγγυοδοσίας είναι σημαντικές, το Surety μπορεί να λειτουργήσει συμπληρωματικά προς την τραπεζική χρηματοδότηση, διατηρώντας διαθέσιμες τραπεζικές γραμμές και ενισχύοντας τη δυνατότητα ανάληψης νέων έργων. Η αξιολόγηση πρέπει να λαμβάνει υπόψη τόσο την πιστοληπτική ικανότητα της επιχείρησης όσο και τα χαρακτηριστικά και τις απαιτήσεις κάθε έργου.
Πώς αξιοποιούνται τα δεδομένα και η αναλογιστική επιστήμη στην αξιολόγηση και τιμολόγηση κινδύνων και πώς συνδυάζονται με την ανθρώπινη εμπειρία;
Η ασφαλιστική αγορά γίνεται ολοένα περισσότερο data-driven. Η ανάλυση συχνότητας και σφοδρότητας ζημιών, τα Generalized Linear Models, το risk scoring, τα predictive analytics και οι τεχνικές machine learning επιτρέπουν ακριβέστερη ποσοτικοποίηση του κινδύνου. Παράλληλα, γεωγραφικά δεδομένα και χάρτες επικινδυνότητας για πλημμύρα, σεισμό, δασική πυρκαγιά και άλλους κινδύνους επιτρέπουν λεπτομερέστερη αξιολόγηση της έκθεσης και των συσσωρεύσεων. Ωστόσο, η τιμολόγηση δεν εξαντλείται σε έναν μαθηματικό υπολογισμό. Ο αναλογιστής ή/και ο underwriter για να καταλήξουν στην τελική απόφαση αξιολογούν τα ποιοτικά χαρακτηριστικά του κινδύνου, τις οικονομικές και κοινωνικές μεταβολές, το θεσμικό πλαίσιο και τις συνθήκες της αγοράς.
Πώς μπορεί η ασφαλιστική εταιρεία να εξελιχθεί από αποζημιωτής σε Risk Partner, με ενεργότερο ρόλο στην πρόληψη και τη διαχείριση κινδύνων;
Η μετάβαση από την παραδοσιακή ασφάλιση σε ένα ολοκληρωμένο μοντέλο Risk Management προϋποθέτει να βλέπουμε την ασφάλιση ως μέρος της συνολικής στρατηγικής μιας επιχείρησης. Αφού αναγνωριστούν και αξιολογηθούν οι κίνδυνοι, εξετάζεται ποιοι μπορούν να αποφευχθούν, ποιοι να περιοριστούν με τεχνικά ή οργανωτικά μέτρα, ποιο μέρος μπορεί να διακρατήσει η επιχείρηση και ποιο πρέπει να μεταφερθεί ασφαλιστικά. Έτσι, ο ασφαλιστής μπορεί να λειτουργεί ως Risk Partner πριν από τη ζημιά, συμβάλλοντας στην πρόληψη, αλλά και μετά από αυτή, υποστηρίζοντας την ταχύτερη επιστροφή στην κανονικότητα.
Πώς μεταφράζεται σήμερα η διαχρονική εμπειρία της ΟΡΙΖΩΝ στους μεγάλους εμπορικούς και βιομηχανικούς κινδύνους, στο Property, τα Commercial/Business Risks και το Surety;
Η ΟΡΙΖΩΝ 1964 Ασφαλιστική, με 62 χρόνια αδιάλειπτης παρουσίας στην ελληνική ασφαλιστική αγορά, έχει αναπτύξει σημαντική τεχνογνωσία στους property και engineering risks, με έμφαση στην τεχνική αξιολόγηση και τη μακροχρόνια διαχείριση του κινδύνου. Παράλληλα, διευρύνουμε την παρουσία μας στον τομέα του Surety, με λύσεις που ανταποκρίνονται στις σύγχρονες ανάγκες των επιχειρήσεων. Η εμπειρία, η τεχνική γνώση, η χρηματοοικονομική μας ευρωστία και η διαχρονικά υψηλή κεφαλαιακή επάρκεια (SCR – Solvency Capital Requirement 2025: 237%), σε συνδυασμό με το άρτια καταρτισμένο ανθρώπινο δυναμικό, αποτελούν τις βάσεις πάνω στις οποίες χτίζουμε μακροχρόνιες σχέσεις εμπιστοσύνης με τους συνεργάτες και τους ασφαλισμένους μας.
Ποιο είναι το βασικό μήνυμα της ΟΡΙΖΩΝ προς τις επιχειρήσεις για τη σύγχρονη διαχείριση κινδύνων και τον ρόλο της ασφάλισης;
Οι κίνδυνοι εξελίσσονται και γίνονται πιο σύνθετοι και αλληλένδετοι. Η απάντηση δεν είναι απλώς περισσότερη ασφάλιση, αλλά καλύτερο Risk Management: έγκαιρη αναγνώριση, πρόληψη, μείωση της έκθεσης και σωστή ασφαλιστική μεταφορά του υπολειπόμενου κινδύνου. Η αξία της ασφάλισης είναι μεγαλύτερη όταν εντάσσεται σε μια συνολική στρατηγική που ενισχύει την ανθεκτικότητα και τη συνέχεια της επιχείρησης. Αυτό είναι, τελικά, το πλαίσιο μέσα στο οποίο αντιλαμβανόμαστε τον ρόλο της ΟΡΙΖΩΝ 1964 Ασφαλιστικής και έτσι μπορούμε και προχωράμε μαζί, ασφαλώς.
Πατήστε εδώ και γίνετε συνδρομητής στο περιοδικό
Από το περιοδικό ΧΡΗΜΑ Μαΐου-Ιουνίου 2026, τ.484