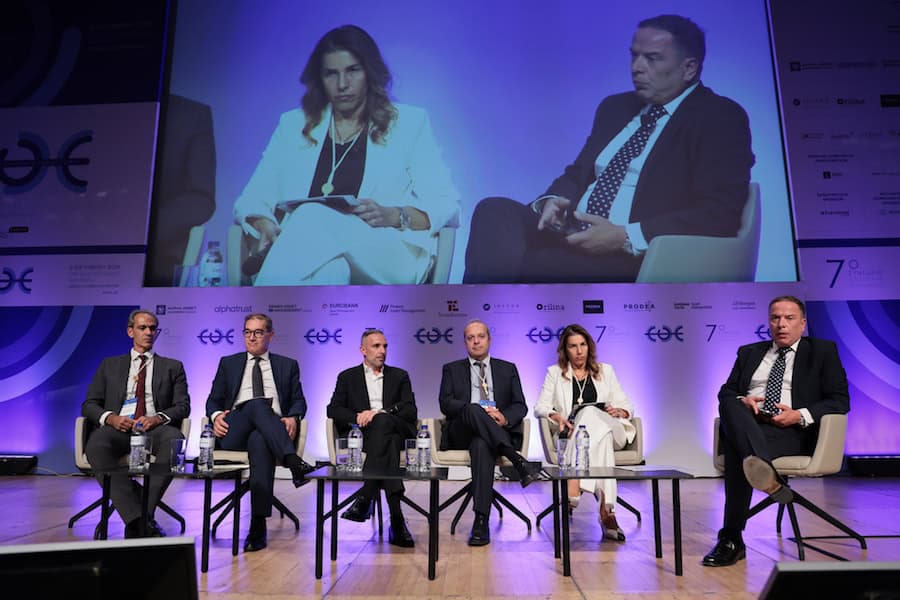
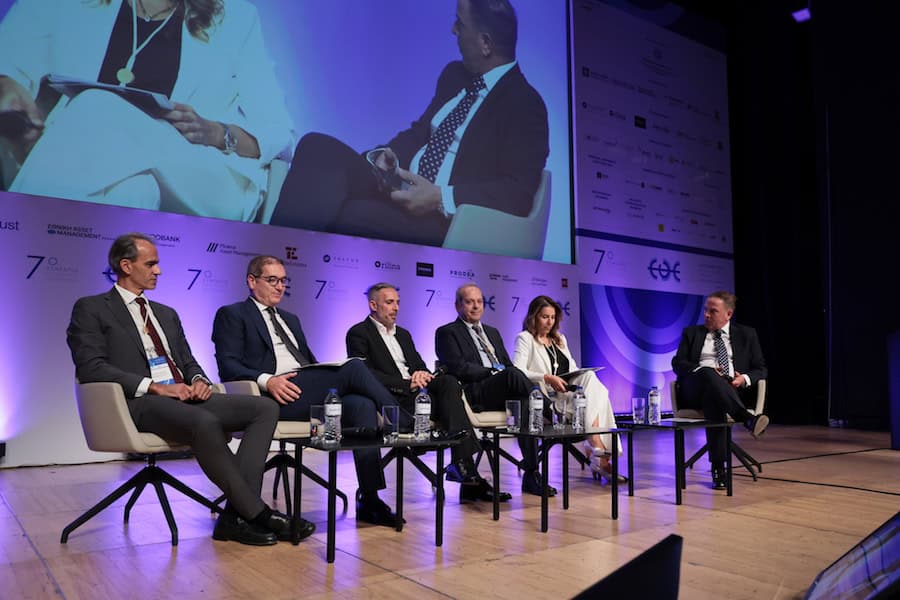
Οι επενδύσεις σε ακίνητα στην Ελλάδα βρέθηκαν στο επίκεντρο της συζήτησης του 4ου πάνελ που διεξήχθη στο πλαίσιο του 7ου Συνεδρίου Θεσμικής Διαχείρισης της Ένωσης Θεσμικών Επενδυτών.
Στο πάνελ έδωσαν το “παρών” οι κ.κ. Άννα Αποστολίδου, Διευθύνουσα Σύμβουλος, BriQ Properties Α.Ε.Ε.Α.Π., Κώστας Μαρκάζος, Διευθύνων Σύμβουλος, PREMIA Α.Ε.Ε.Α.Π., Παναγιώτης Καρπάθιος, Διευθύνων Σύμβουλος, KARPATHIOS Development, Νικόλαος Δήμτσας, Αναπληρωτής CEO, Dimand Real Estate Development, Φάνης Στρατόπουλος, Chief Operating Officer, Ten Brinke Hellas GoC.
Ενδιαφέρουσες ήταν οι απαντήσεις των συμμετεχόντων στην ερώτηση – κλειδί που έθεσε ο συντονιστής κ. Δημήτρης Παπούλης, Διευθύνων Σύμβουλος TRADE ESTATES Α.Ε.Ε.Α.Π., Πρόεδρος της Επενδυτικής Επιτροπής:
“Αν είχατε σήμερα 100 εκατομμύρια ευρώ equity για να επενδύσετε στο ελληνικό real estate με ορίζοντα 5ετίας, πού θα τα τοποθετούσατε, με τι μόχλευση και ποια ελάχιστη απόδοση (yield/IRR) θα θεωρούσατε ότι δικαιολογεί το ρίσκο;”.
H κα Αποστολίδου είπε: Ως ΑΕΑΠ ακολουθούμε συντηρητική στρατηγική μόχλευσης (leverage 35%-40%), οπότε τα 100 εκ. equity μεταφράζονται σε επενδυτικό κεφάλαιο 160 εκ. ευρώ. Θα κατανέμαμε το χαρτοφυλάκιο σε 40% Logistics, 30% Γραφεία prime, 20% Ξενοδοχεία και 10% Βιομηχανικά ακίνητα. Όσον αφορά τις αποδόσεις, με το ελληνικό δεκαετές ομόλογο (risk-free rate) στο 4,45%, απαιτούμε ένα premium τουλάχιστον 300 bps. Συνεπώς, δεν κοιτάμε αποδόσεις (incoming yields) κάτω από 7%. Στην 7ετή πορεία της BriQ, πετύχαμε Total Shareholder Return (TSR) 10,5% ετησίως (40% από μερίσματα, 60% από υπεραξία μετοχής), ενώ η NAV απόδοση αγγίζει το 13%. Οι ΑΕΑΠ είναι dividend plays και πρέπει να παραμείνουν συνεπείς στη διανομή εισοδήματος.
Ο κ. Μαρκάζος τοποθετήθηκε ως εξής: Η Ελλάδα έχει σταθεροποιηθεί δημοσιονομικά και προσφέρει ελκυστικές αποδόσεις. Στη Premia ξεκινήσαμε το 2020 με 30 εκ. ακίνητα και πλέον ξεπερνάμε το 1 δις. Συμφωνώ απόλυτα για το ελάχιστο όριο του 7% gross yield. Πέραν των logistics, πραγματοποιούμε μεγάλες επενδύσεις στον τουρισμό (resorts/hotels) όπου τα tickets είναι μεγάλα (100-200 εκ. €) και υπάρχει διεθνής ρευστότητα και εμπορευσιμότητα. Το 70% των μετόχων της Premia είναι Σκανδιναβοί θεσμικοί. Για να προσέλκουμε ξένο κεφάλαιο, οι ΑΕΑΠ πρέπει να αποκτήσουν μέγεθος (market cap άνω του 1 δις) και ρευστότητα στο χρηματιστήριο.
Ο κ. Καρπάθιος δήλωσε: Ως developer, θα επενδύαμε τη μερίδα του λέοντος στα logistics, δίνοντας έμφαση και στο urban logistics / self-storage εντός αστικού ιστού που λείπει από την αγορά, καθώς και στο hospitality. Ως developers στοχεύουμε σε ελάχιστη απόδοση development margin 12%. Στα logistics οι αγοραπωλησίες ετοίμων assets γίνονται πλέον με yields 6,2%–6,4%. Το περιθώριο κέρδους του developer δικαιολογεί την ανάληψη του κατασκευαστικού και αδειοδοτικού ρίσκου.
Ο κ. Στρατόπουλος απάντησε ως εξής: Η TenBrink Ελλάς (θυγατρική του ολλανδικού ομίλου) διαθέτει επενδυτικό πρόγραμμα 400 εκ. ευρώ για τα επόμενα 4 χρόνια με ίδια κεφάλαια (χωρίς δανεισμό). Συγκρίνοντας την Ελλάδα με τη Γερμανία: το ελληνικό 10ετές είναι στο 4,5% έναντι 3,5% του γερμανικού (spread 100 bps). Όμως στα logistics η Αθήνα προσφέρει yields 7%–8% έναντι 4,6% στη Γερμανία (spread 300 bps), ενώ στα γραφεία η Αθήνα δίνει 6%–7% έναντι 4,5% στη Γερμανία. Αυτό το yield gap προσελκύει έντονα τα ολλανδικά και διεθνή κεφάλαια. Ωστόσο, οι ξένοι επενδυτές ρωτούν πρωτίστως για το αδειοδοτικό pipeline και τη γραφειοκρατία.
Ο κ. Δήμτσας ανέφερε: Τα 100 εκ. equity με μόχλευση 65% αντιστοιχούν σε έργα ανάπτυξης 300 εκ. ευρώ (αξίας 400 εκ. €). Στη Dimand στοχεύουμε σε levered IRR 20% (equity IRR) και cash multiple 2x σε βάθος 3ετίας. Αυτό μεταφράζεται σε IRR 9%–12% για τον τελικό θεσμικό αγοραστή (ΑΕΑΠ/Fund) που αγοράζει το έτοιμο εισοδηματικό ακίνητο. Με την επενδυτική βαθμίδα της Ελλάδας και τη διασύνδεση του ΧΑ με την Euronext, περιμένουμε σταδιακή είσοδο διεθνών core funds στο commercial real estate.
©Ελένη Παπαδάκη/PHOTOPRESS Θ&Α Αναγνωστόπουλοι