Μετά από χρόνια κυριαρχίας της παθητικής διαχείρισης, οι έντονες διακυμάνσεις στις αγορές φέρνουν ξανά στο προσκήνιο τους διαχειριστές που αναζητούν και πετυχαίνουν υπεραπόδοση (alpha) μέσω της ενεργητικής διαχείρισης.
To 7ο Συνέδριο Θεσμικής Διαχείρισης της Ένωσης Θεσμικών Επενδυτών, αποτελεί το ετήσιο θεσμικό φόρουμ της αγοράς επαγγελματικής διαχείρισης συλλογικών επενδύσεων και επενδύσεων χαρτοφυλακίου.
Επιδιώκει να αποτελέσει σημείο συνάντησης και αναφοράς της ελληνικής θεσμικής κοινότητας, αναδεικνύοντας περαιτέρω τον σημαντικό θεσμικό ρόλο της Ε.Θ.Ε. και αναβαθμίζοντας την παρουσία της ως Ηγέτη Σκέψης (thought leader) στην αγορά αλλά και ως θεσμικού συμβούλου κυβερνητικών και επιχειρηματικών αποφάσεων και πολιτικών.
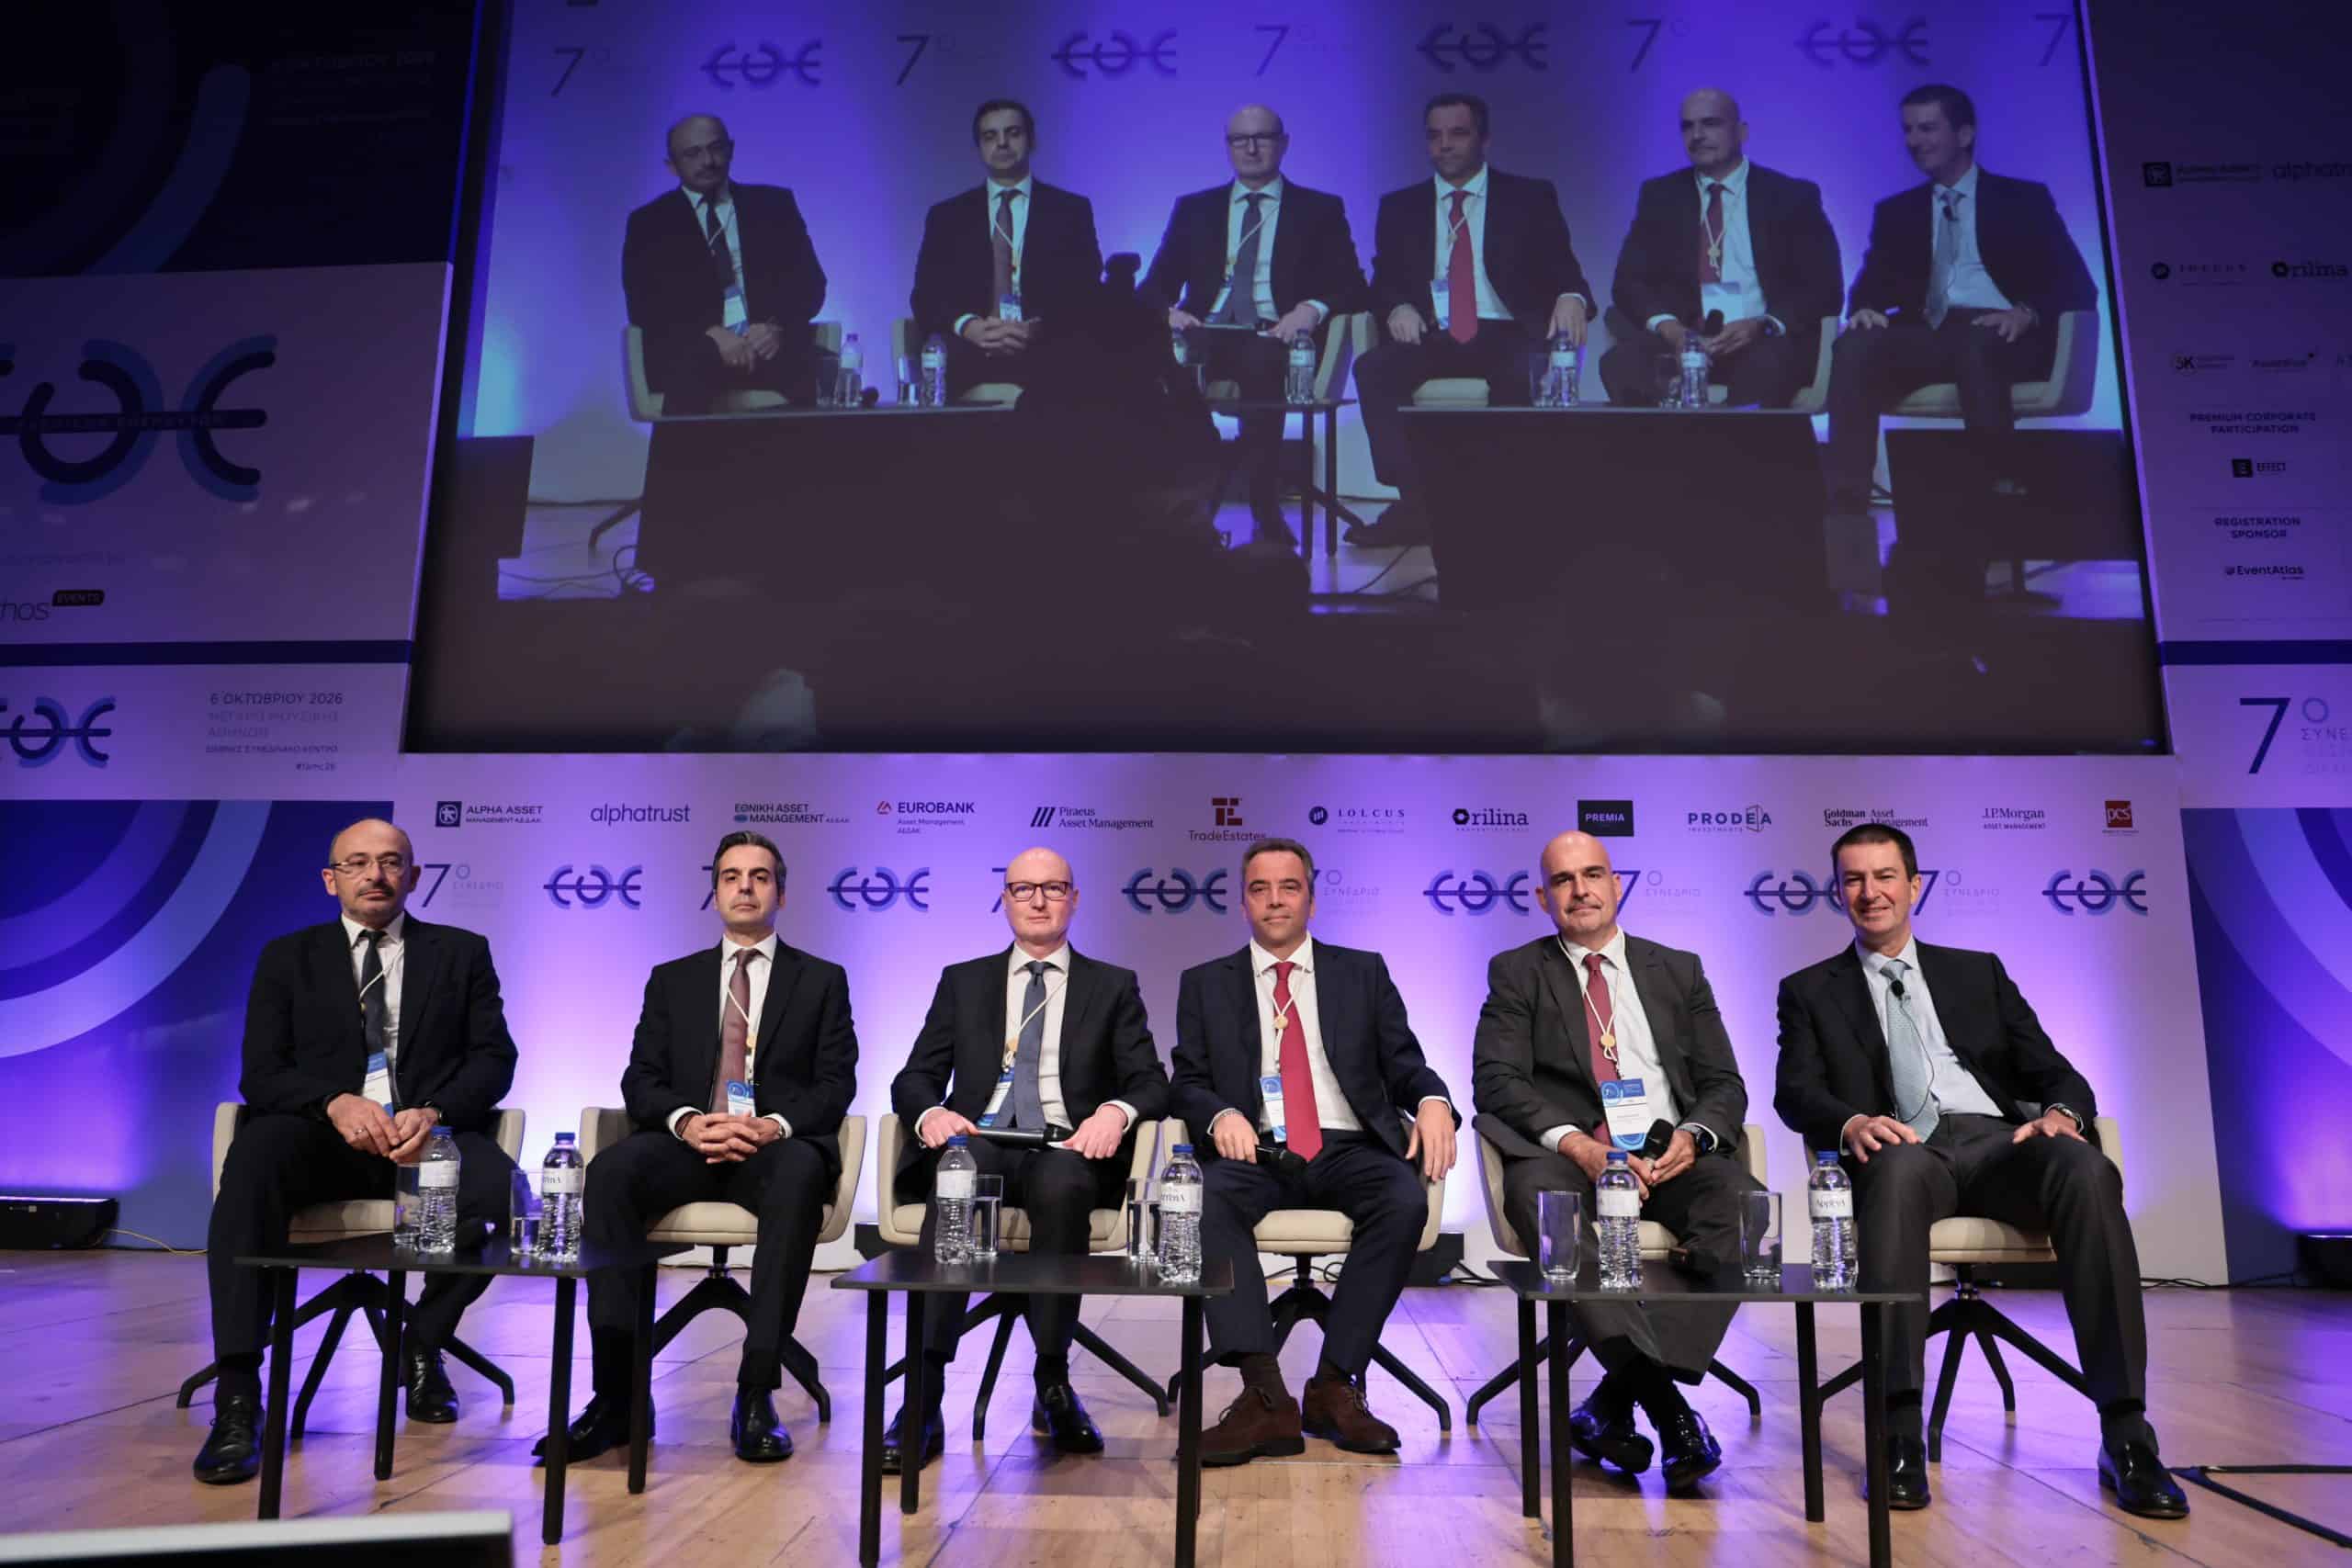
Το 7ο Συνέδριο Θεσμικής Διαχείρισης της Ένωσης Θεσμικών Επενδυτών #famc26, πραγματοποιήθηκε την Τρίτη 6 Οκτωβρίου 2026 στο Μέγαρο Μουσικής Αθηνών-Διεθνές Συνεδριακό Κέντρο, με την υποστήριξη της ethosEVENTS.
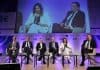
Ενδιαφέρον ήταν το Πάνελ 3 με τίτλο: Νέες Προοπτικές στη Θεσμική Διαχείριση (Active vs Passive, Home Bias & Private Assets)
Συντονιστής: Αλέξανδρος Τσουκόπουλος (Chief Investment Officer, Asset Wise Capital Management)
Συμμετέχοντες:
• Χρήστος Μποσόλης (Investment Director, Alpha Asset Management / Alpha Advisory)
• Δημήτρης Νταλίπης (Chief Investment Officer, Alpha Trust)
• Βύρων Κανέλλης (Διευθυντής Επενδύσεων Χαρτοφυλακίων Εντολής, Εθνική Asset Management ΑΕΔΑΚ)
• Αριστομένης Παπαγεωργακόπουλος (General Manager Investment & Corporate Strategy, Eurobank Asset Management)
• Κωνσταντίνος Κονδάκης (Chief Investment Officer, Πειραιώς Asset Management)
Δημήτρης Νταλίπης (Alpha Trust): Ο πραγματικός κίνδυνος για έναν θεσμικό επενδυτή δεν είναι η βραχυπρόθεσμη μεταβλητότητα των τιμών, αλλά η αποτυχία επίτευξης επαρκών πραγματικών αποδόσεων στο χρόνο. Ο χρόνος είναι το μεγαλύτερο όπλο μας. Όποιος διαθέτει επενδυτική πειθαρχία, ρευστότητα και μακροπρόθεσμο ορίζοντα μετατρέπει τη διακύμανση σε σύμμαχο. Η εμπειρία των τελευταίων δεκαετιών (χρηματοπιστωτική κρίση, ελληνική κρίση, πανδημία, πόλεμοι) απέδειξε ότι η εμμονή στη στρατηγική δημιουργεί σημαντική υπεραξία. Πρέπει να ξεφύγουμε από τις στατικές κατανομές (όπως το παραδοσιακό 60/40) και να περάσουμε σε ολιστική διαχείριση πηγών κινδύνου και απόδοσης (risk/return drivers), επενδύοντας παράλληλα σε προηγμένα εργαλεία Τεχνητής Νοημοσύνης (AI) και Risk Management.
Κωνσταντίνος Κονδάκης (Πειραιώς Asset Management): Το Home Bias έχει ισχυρά επιχειρήματα υπέρ και κατά. Στα θετικά: 1) Το πλεονέκτημα της βαθιάς γνώσης των εγχώριων επιχειρήσεων και των διοικήσεών τους από τον Έλληνα διαχειριστή, και 2) Η ανακύκλωση των εγχώριων αποταμιεύσεων στην ελληνική οικονομία. Μάλιστα, από το 2019 έως σήμερα, το ελληνικό χρηματιστήριο καταγράφει υψηλότερη άνοδο ακόμα και από τον S&P 500 σε όρους ευρώ, χωρίς συναλλαγματικό κίνδυνο.
Στα αρνητικά: Ο υψηλός κίνδυνος συγκέντρωσης (μικρή κεφαλαιοποίηση ~€200 δις, τραπεζοκεντρικός δείκτης, χαμηλή διαφοροποίηση κλάδων). Ευτυχώς, η πρόσφατη εισαγωγή ναυτιλιακών εταιρειών προσφέρει νέα διαφοροποίηση. Η πρότασή μας είναι ένα ευέλικτο Home Bias της τάξεως του 5% έως 20% στα διεθνή χαρτοφυλάκια, ανάλογα με τον οικονομικό κύκλο.
Βύρων Κανέλλης (Εθνική Asset Management): Τα τελευταία 15-20 χρόνια τα πάντα άλλαξαν. Τα ομόλογα δεν προσφέρουν πλέον την απόλυτη ασφάλεια του παρελθόντος, όπως φάνηκε το 2022. Επιπλέον, οι εξελίξεις στην Τεχνητή Νοημοσύνη ενδέχεται να προκαλέσουν δομικές αλλαγές στην απασχόληση. Οι εναλλακτικές επενδύσεις (ιδιαίτερα τα Infrastructure funds που προστατεύουν από τον πληθωρισμό και το Private Equity/Credit) ταιριάζουν απόλυτα στους θεσμικούς επενδυτές που διαθέτουν 10ετή-12ετή ορίζοντα, προσφέροντας illiquidity premium. Μια κατανομή της τάξεως του 10% έως 15% σε private assets είναι εξαιρετική επιλογή.
Αριστομένης Παπαγεωργακόπουλος (Eurobank Asset Management): Όταν καλούμαστε να πετύχουμε υπεραπόδοση (alpha) έναντι ενός δείκτη αναφοράς, μιλάμε εξ ορισμού για Ενεργητική Διαχείριση (Active Management). Η διεθνής πρακτική επιτάσσει: Στις πολύ αποτελεσματικές αγορές (efficient markets), όπως οι μετοχές μεγάλης κεφαλαιοποίησης των ΗΠΑ, μπορεί να χρησιμοποιηθεί παθητική διαχείριση ή χαμηλό tracking error (Core). Όμως, στις λιγότερο αποτελεσματικές αγορές (Small Caps, Emerging Markets, High Yield ομόλογα, Private Markets), η ενεργητική διαχείριση είναι απαραίτητη για την εξαγωγή υπεραξίας. Επιπλέον, στις ομολογιακές αγορές υπάρχουν χρονικές στρεβλώσεις από κεντρικές τράπεζες και θεσμικούς, δίνοντας σημαντικά περιθώρια στον ενεργητικό διαχειριστή. Το παράδειγμα της Ολλανδίας δείχνει το δρόμο: Διαχωρισμός χαρτοφυλακίων σε Protection Portfolio (σταθερό εισόδημα) και Excess Return Portfolio (μετοχικό ρίσκο/ανάπτυξη) ανάλογα με την ηλικία και το προφίλ του ασφαλισμένου.
Χρήστος Μποσόλης (Alpha Asset Management): Απολύτως. Ο θεσμός των συλλογικών επενδύσεων βασίζεται στις οικονομίες κλίμακας. Τα μικρά ΤΕΑ επιβαρύνονται με δυσανάλογα υψηλά λειτουργικά, διοικητικά και εποπτικά κόστη (ορκωτοί, διαχείριση κινδύνου, κανονιστική συμμόρφωση), τα οποία λειτουργούν ως αποτρεπτικός παράγοντας ή επιβαρύνουν τις αποδόσεις των μελών. Το μεγαλύτερο μέγεθος επιτρέπει τη μείωση του κόστους ανά μέλος και ξεκλειδώνει την πρόσβαση σε ιδιωτικές αγορές (Private Equity/Credit, Real Assets) που απαιτούν υψηλά ελάχιστα ποσά επένδυσης και εξειδικευμένο due diligence. Πρέπει να περάσουμε από τη λογική ‘ένα χαρτοφυλάκιο για όλους’ (όπου σήμερα τα 2/3 των ΤΕΑ έχουν στατική έκθεση σε μετοχές <30%) σε προσωποποιημένες λύσεις: Target Risk ή Target Date / Life Cycle / Glide Path χαρτοφυλάκια. Ένας 25χρονος εργαζόμενος με 40 χρόνια ορίζοντα χρειάζεται υψηλότερη έκθεση σε μετοχές, ενώ ένας 60χρονος χρειάζεται προστασία κεφαλαίου.
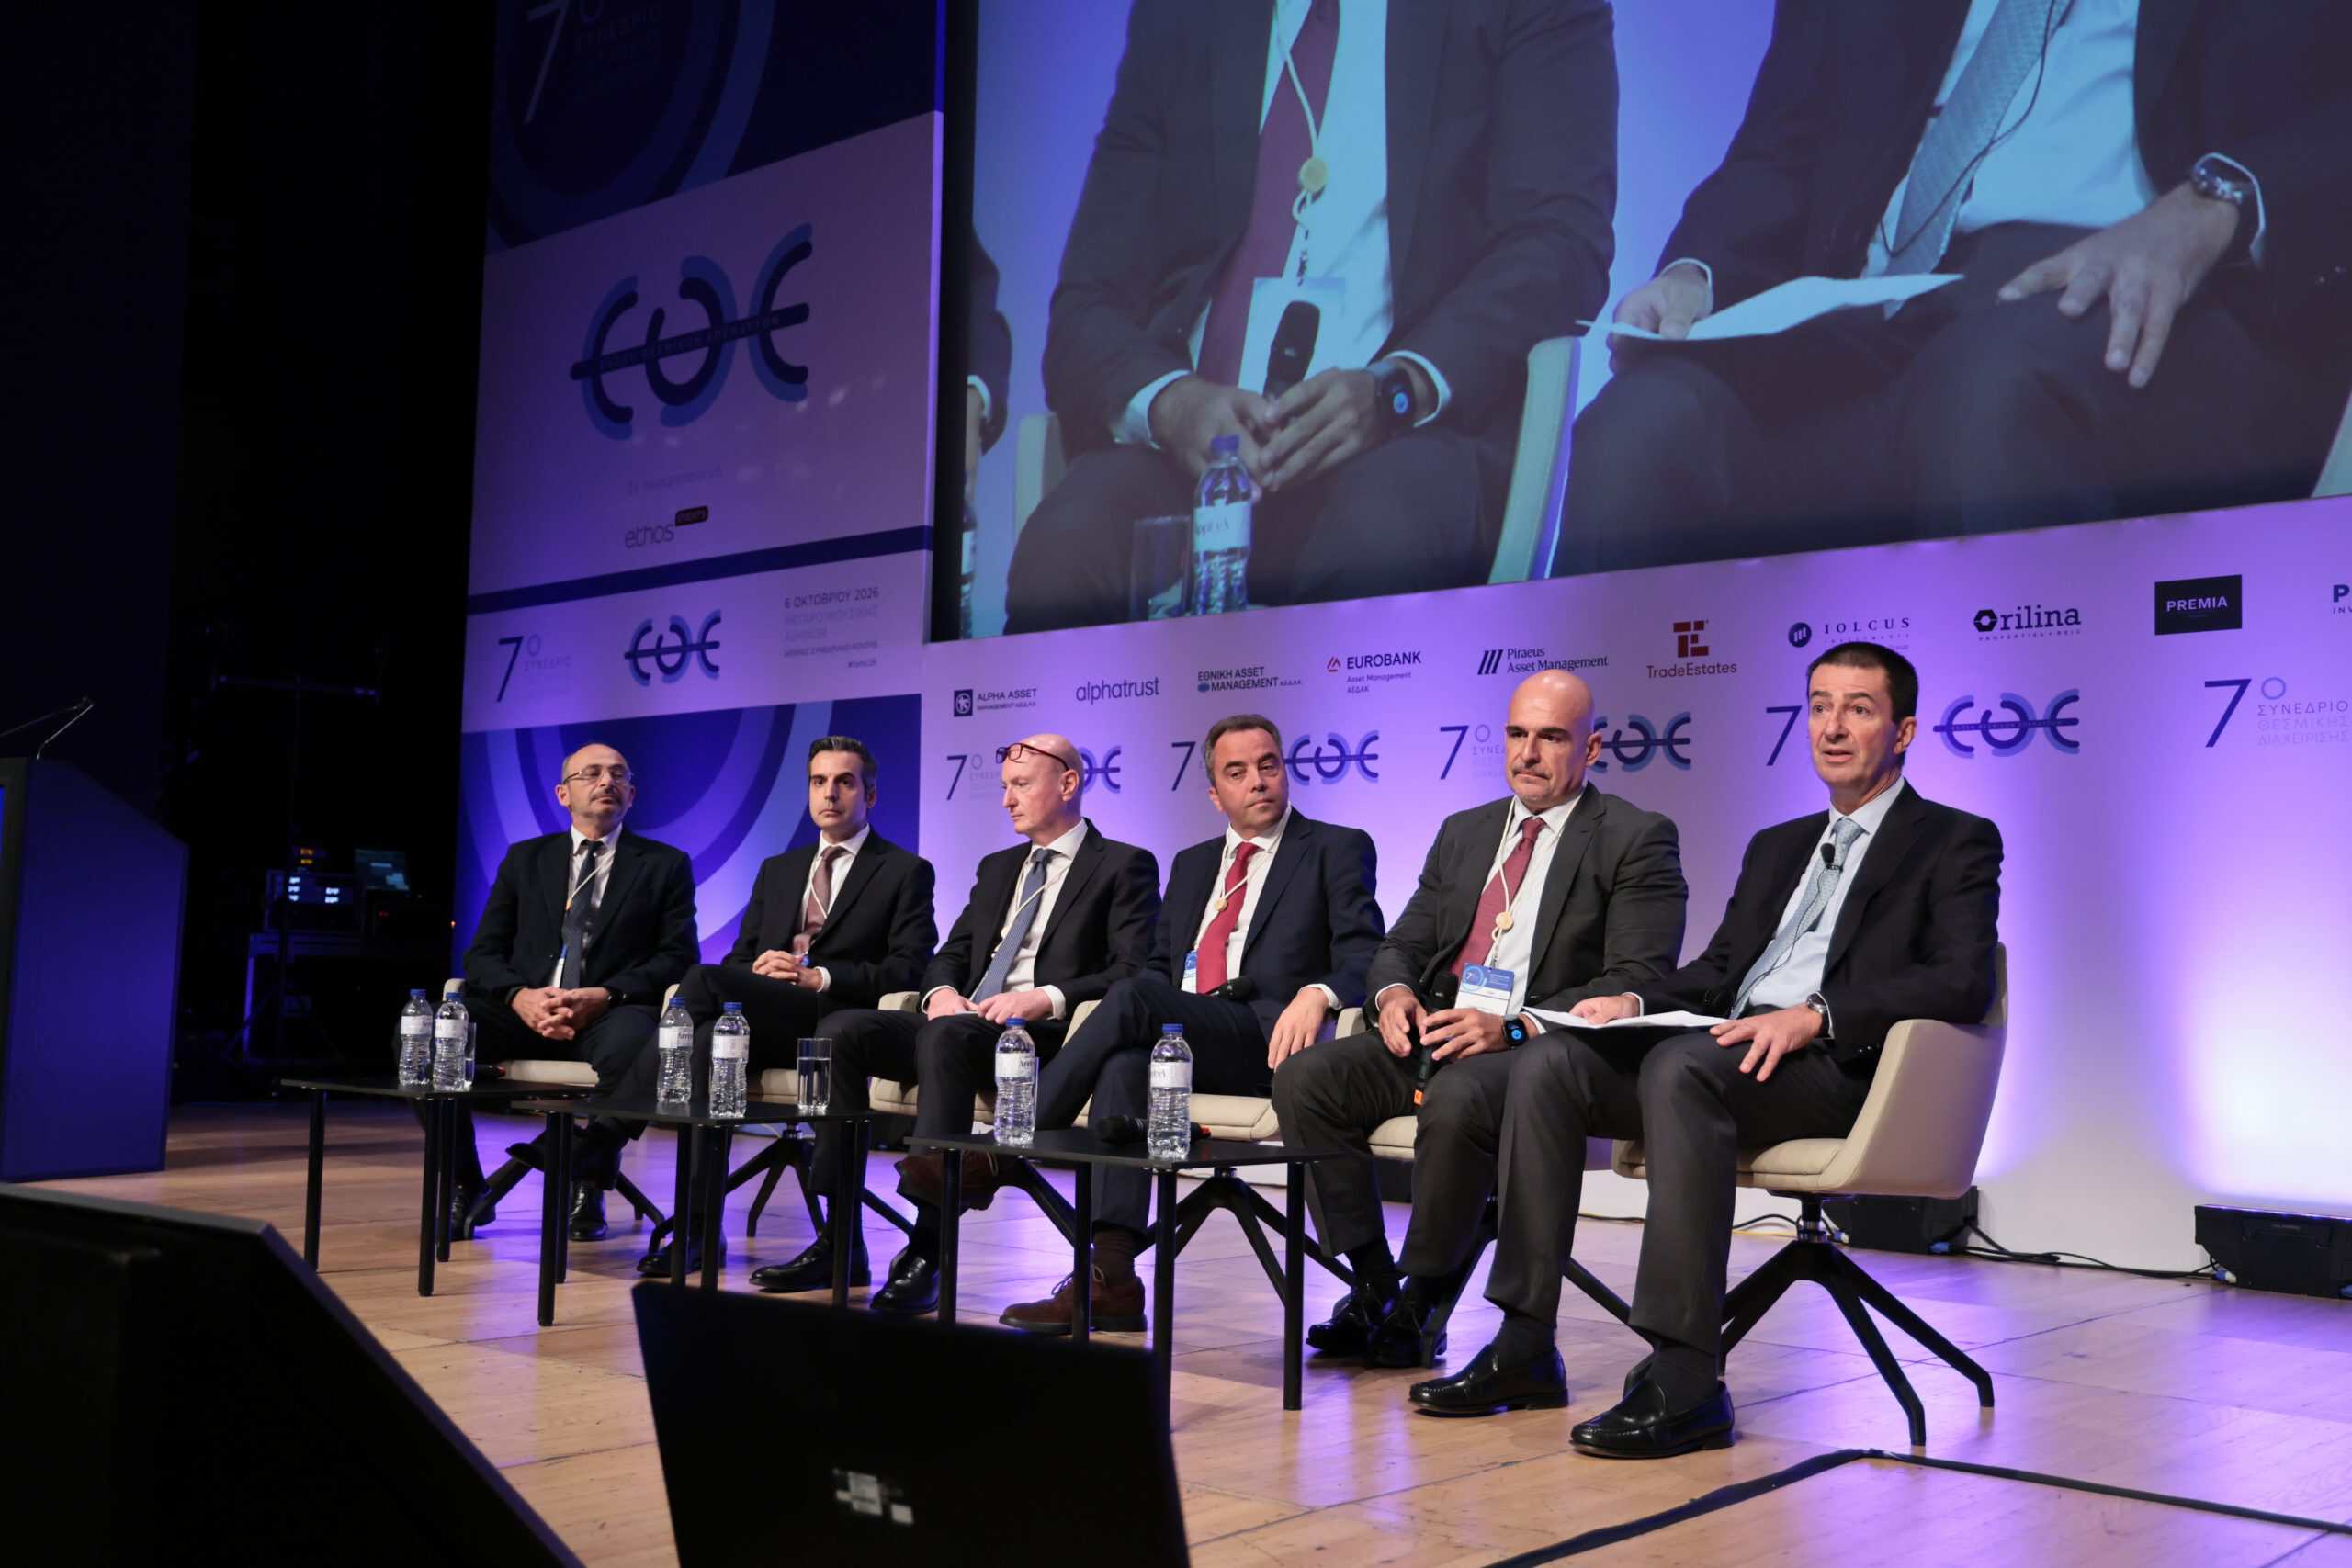
Photo Credits: ©Ελένη Παπαδάκη/PHOTOPRESS Θ&Α Αναγνωστόπουλοι