
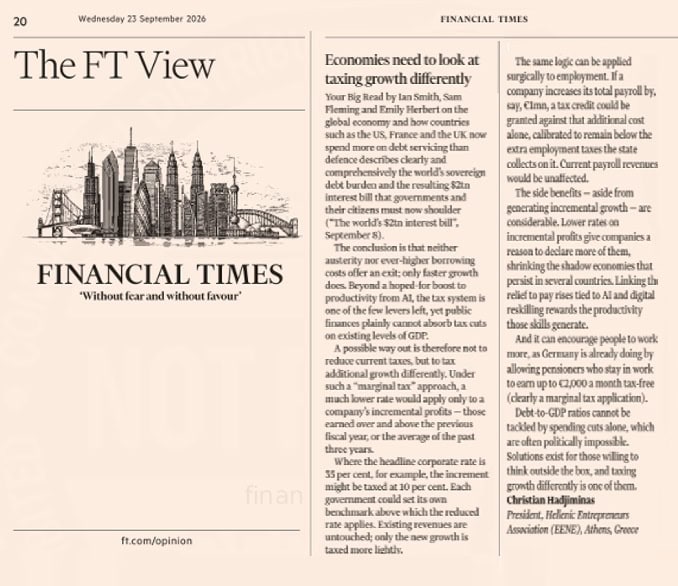
Να μη μειωθούν οι σημερινοί φόροι, αλλά να φορολογείται ελαφρύτερα μόνο η πρόσθετη ανάπτυξη, προτείνει ο Κρίστιαν Χατζημηνάς, πρόεδρος της Ελληνικής Ένωσης Επιχειρηματιών (Ε.ΕΝ.Ε.). Η επιστολή του δημοσιεύθηκε στους Financial Times την Τετάρτη 23 Σεπτεμβρίου 2026 (σελ. 20), με τίτλο «Economies need to look at taxing growth differently».
Το παράδειγμά του: όπου ο εταιρικός συντελεστής είναι 35%, τα κέρδη πάνω από εκείνα της προηγούμενης χρήσης –ή του μέσου όρου τριετίας– θα μπορούσαν να φορολογούνται με 10%.
Την ίδια λογική προτείνει και για τη μισθοδοσία, με φορολογική πίστωση μόνο επί της αύξησής της.
Η συζήτηση αποκτά ελληνικό ενδιαφέρον σήμερα.
Το προσχέδιο του Προϋπολογισμού 2027, που κατατέθηκε στη Βουλή, προβλέπει ανάπτυξη 2,3%, πρωτογενές πλεόνασμα 3,3% του ΑΕΠ και χρέος 128,8% του ΑΕΠ. Στα μέτρα των 2,27 δισ. ευρώ που έχουν δημοσιοποιηθεί δεν περιλαμβάνεται οριακός συντελεστής για τα επιπλέον κέρδη.
Τι ακριβώς προτείνει
Η πρόταση έχει δύο σκέλη και μία κοινή αρχή: τα υφιστάμενα έσοδα του κράτους μένουν ανέπαφα και ελαφρύνεται μόνο η προσαύξηση.
- «Μια πιθανή διέξοδος δεν είναι η μείωση των σημερινών φόρων, αλλά η διαφορετική φορολόγηση της πρόσθετης ανάπτυξης»
γράφει ο κ. Χατζημηνάς.
| Σκέλος | Βάση αναφοράς | Τι αλλάζει | Παράδειγμα της επιστολής |
|---|---|---|---|
| Κέρδη | Κέρδη προηγούμενης χρήσης ή μέσος όρος τριετίας | Πολύ χαμηλότερος συντελεστής μόνο στο επιπλέον κέρδος | 10% αντί 35% |
| Μισθοδοσία | Σημερινό συνολικό μισθολογικό κόστος | Φορολογική πίστωση επί της αύξησης, μικρότερη από τους πρόσθετους φόρους εργασίας που εισπράττει το κράτος | Αύξηση μισθοδοσίας κατά 1 εκατ. ευρώ |
Κάθε κυβέρνηση, σημειώνει, μπορεί να ορίσει το δικό της σημείο αναφοράς.
Ως παράπλευρα οφέλη αναφέρει τρία:
- κίνητρο να δηλώνονται περισσότερα κέρδη, άρα μικρότερη παραοικονομία
- επιβράβευση των αυξήσεων που συνδέονται με τεχνητή νοημοσύνη και ψηφιακή επανεκπαίδευση
- κίνητρο για περισσότερες θέσεις εργασίας.
Παράδειγμα με αριθμούς (υπολογισμός banks.com.gr):
- εταιρεία με κέρδη 10 εκατ. ευρώ που ανεβαίνουν στα €12 εκατ. θα πλήρωνε, στο παράδειγμα 35%/10%, φόρο €3,7 εκατ. αντί 4,2 εκατ. ευρώ.
- Ο πραγματικός συντελεστής της πέφτει από 35% σε 30,8%.
- Το κράτος εισπράττει 200.000 ευρώ περισσότερα από πέρυσι, αλλά €500.000 λιγότερα απ’ όσα θα εισέπραττε χωρίς το μέτρο.
Στην Ελλάδα, η Ελληνική Ένωση Επιχειρηματιών (Ε.ΕΝ.Ε.) έχει ζητήσει συντελεστή 10% αντί του 22% για τα επιπλέον κέρδη.
Η ελληνική εκδοχή είναι αυστηρότερη από εκείνη της επιστολής: τα επιπλέον κέρδη μετρώνται αφού αφαιρεθεί η αύξηση του ΑΕΠ , ώστε να μην επιβραβεύεται η απλή ονομαστική μεγέθυνση.
Στο ίδιο παράδειγμα, με 22%/10% ο φόρος θα ήταν €2,4 εκατ. αντί 2,64 εκατ. ευρώ.
Η αφορμή: λογαριασμός τόκων 2 τρισ. δολαρίων

Η επιστολή απαντά στο Big Read των FT της 8ης Σεπτεμβρίου,
- «The world’s $2tn interest bill»,
των Ian Smith, Sam Fleming και Emily Herbert.
Το αφιέρωμα κατέγραφε ότι ΗΠΑ, Γαλλία και Ηνωμένο Βασίλειο δαπανούν πλέον περισσότερα για τόκους παρά για άμυνα.
Το συμπέρασμα που αντλεί ο κ. Χατζημηνάς:
- ούτε η λιτότητα ούτε ο ακριβότερος δανεισμός δίνουν διέξοδο, μόνο η ταχύτερη ανάπτυξη.
Τα μεγέθη του προβλήματος, από το Global Debt Report 2026 του ΟΟΣΑ (Μάρτιος 2026):
- Ακαθάριστος δανεισμός των κρατών του ΟΟΣΑ: ρεκόρ 17 τρισ. δολ. το 2025 και περίπου 18 τρισ. το 2026, από 12 τρισ. το 2022.
- Ανεξόφλητο κρατικό χρέος σε ομόλογα: 61 τρισ. δολ. το 2025, από 55 τρισ. το 2024.
- Χρέος προς ΑΕΠ: 83% το 2025, με πρόβλεψη για 85% το 2026.
- Δαπάνες Τόκων: αυξήθηκαν ως ποσοστό του ΑΕΠ σε 22 από τις 32 χώρες με διαθέσιμα στοιχεία το 2025. Το 2026 οι τόκοι προσθέτουν 2,5 μονάδες στον λόγο χρέους.
- Διάμεση απόδοση 30ετών ομολόγων: 4,1% το 2025.
Η συγκυρία δίνει στην επιστολή επικαιρότητα. Τη Δευτέρα 5 Οκτωβρίου το ευρώ υποχώρησε στα $1.1161 χαμηλό 17 μηνών, υπό το βάρος των γαλλικών δημοσιονομικών. Το spread των γαλλικών 10ετών έναντι των γερμανικών ξεπέρασε τις 150 μονάδες βάσης.
Το ελληνικό πλαίσιο: δύο στα τέσσερα

Από τις τέσσερις κοστολογημένες προτάσεις που παρουσίασε η Ε.ΕΝ.Ε. στην 9η Οικονομική Διάσκεψή της (Νοέμβριος 2025), δύο βρίσκουν μερική αντιστοίχιση στο πακέτο της ΔΕΘ 2026.
Ο οριακός συντελεστής στα επιπλέον κέρδη, ο πυρήνας της επιστολής στους FT, δεν είναι ανάμεσά τους.
| Πρόταση Ε.ΕΝ.Ε. | Τι προβλέπει το πακέτο ΔΕΘ 2026 |
|---|---|
| Μειωμένος οριακός συντελεστής στα επιπλέον κέρδη | Δεν περιλαμβάνεται |
| Σταδιακή κατάργηση της προκαταβολής φόρου σε ορίζοντα άνω των δέκα ετών | Μείωση από 80% σε 50%, κατά 5 μονάδες ετησίως από το φορολογικό έτος 2028, με στόχο το 2034 |
| Απόσβεση παραγωγικού εξοπλισμού σε 4 έτη (10%-10%-40%-40%) | Απόσβεση σε 6 χρόνια αντί 10 (10%-10%-15%-15%-25%-25%), για δαπάνες από 1/1/2027 |
| Μηδενικό οριακό μη μισθολογικό κόστος για αυξήσεις μετά από πιστοποιημένη επανεκπαίδευση | Οριζόντια μείωση εισφορών κατά 0,5 μονάδα από τον Απρίλιο 2027 |
Για τις τράπεζες η εικόνα είναι διαφορετική: εξαιρούνται ρητά από τη μείωση της προκαταβολής, η οποία γι’ αυτές παραμένει στο 100%.
Η Ελλάδα βρίσκεται στην αντίθετη όχθη από τις χώρες του αφιερώματος των FT.
- Το προσχέδιο προβλέπει μείωση του χρέους από 146,1% του ΑΕΠ το 2025 σε 136,7% το 2026 και 128,8% το 2027 (353,7 δισ. ευρώ).
- Το πρωτογενές πλεόνασμα διαμορφώνεται σε 3,6% φέτος και 3,3% το 2027, με συνολικό πλεόνασμα 0,6% και 0,3% αντίστοιχα.
Η διαφορά των δύο μεγεθών δείχνει δαπάνες τόκων κοντά στο 3% του ΑΕΠ, δηλαδή περίπου 8,2 δισ. ευρώ το 2027 σε ονομαστικό ΑΕΠ 274,6 δισ. (υπολογισμός banks.com.gr). Είναι ποσό μεγαλύτερο από το ένα τέταρτο των εσόδων από φόρο εισοδήματος, που προϋπολογίζονται σε 29,4 δισ. ευρώ.
Την πρόταση έχει αποτιμήσει το ΙΟΒΕ, σε μελέτη για λογαριασμό της Ε.ΕΝ.Ε.
- Για το σύνολο των 4 παρεμβάσεων εκτιμά αύξηση του ΑΕΠ κατά 1,6 δισ. ευρώ ετησίως την πρώτη δεκαετία, 17.000 ισοδύναμες θέσεις πλήρους απασχόλησης και πρόσθετα φορολογικά έσοδα 1 δισ. ευρώ τον χρόνο.
Στο ευνοϊκό σενάριο προσέλκυσης νέων δραστηριοτήτων τα μεγέθη φθάνουν τα €9,7 δισ., τις 128.500 θέσεις και τα 6,1 δισ. ευρώ.
Στη Διάσκεψη του Νοεμβρίου 2025 ο αντιπρόεδρος της κυβέρνησης Κωστής Χατζηδάκης είχε δηλώσει ότι «θα εξετάσουμε και τις προτάσεις της Ε.ΕΝ.Ε.», εφόσον το επιτρέψουν τα περιθώρια του προϋπολογισμού.
Πού έχει ήδη δοκιμαστεί η λογική
Η επιστολή επικαλείται ένα παράδειγμα, τη γερμανική Aktivrente. Η Ιταλία όμως έχει εφαρμόσει τρία μέτρα με την ίδια «οριακή» λογική, και τα δύο από αυτά κράτησαν μόνο έναν χρόνο.
| Χώρα | Μέτρο | Πώς λειτουργεί | Κατάσταση |
|---|---|---|---|
| Γερμανία | Aktivrente | Αφορολόγητος μισθός έως 2.000 ευρώ τον μήνα (24.000 τον χρόνο) για όσους εργάζονται μετά το όριο συνταξιοδότησης. Οι εισφορές υγείας και φροντίδας εξακολουθούν να καταβάλλονται. | Σε ισχύ από 1/1/2026. Εκτιμώμενο κόστος €890 εκατ./χρόνο |
| Ιταλία | Maxi deduzione | Έκπτωση 120% (130% για ευάλωτες ομάδες) του κόστους των επιπλέον προσλήψεων αορίστου χρόνου, έως το ύψος της αύξησης του συνολικού κόστους προσωπικού | Από το 2024, με παράταση για 2025-2027. Τη χρησιμοποιεί το 15% των επιχειρήσεων (ISTAT) |
| Ιταλία | IRES premiale | Εταιρικός συντελεστής 20% αντί 24%, με όρους: παρακράτηση του 80% των κερδών, επενδύσεις, αύξηση προσωπικού | Ίσχυσε μόνο για το 2025. Δεν ανανεώθηκε στον προϋπολογισμό 2026 |
| Ιταλία | Flat tax incrementale | Φόρος 15% στην αύξηση του εισοδήματος αυτοαπασχολουμένων έναντι του υψηλότερου της προηγούμενης τριετίας, με απαλλαγή 5% και πλαφόν 40.000 ευρώ | Ίσχυσε μόνο για το 2023 |
Το πλησιέστερο προηγούμενο στην πρόταση Χατζημηνά είναι το τελευταίο.
Αφορούσε φυσικά πρόσωπα και όχι εταιρείες, είχε όμως δύο δικλίδες που η επιστολή δεν αναφέρει: κατώφλι 5% πριν ενεργοποιηθεί ο χαμηλός συντελεστής και ανώτατο όριο ωφελούμενου εισοδήματος.
Η ίδια βάση υπολογισμού έχει χρησιμοποιηθεί στην Ε.Ε. και αντίστροφα.
- Η έκτακτη εισφορά αλληλεγγύης του 2022 επέβαλε συντελεστή τουλάχιστον 33% στα κέρδη των εταιρειών ορυκτών καυσίμων που υπερέβαιναν το 120% του μέσου όρου 2018-2021.
Οι φορολογικές διοικήσεις έχουν, δηλαδή, εμπειρία στη μέτρηση «επιπλέον κερδών» έναντι ιστορικού μέσου όρου.
Πέντε ανοιχτά ερωτήματα
Η επιστολή υποστηρίζει ότι τα υφιστάμενα έσοδα «μένουν ανέπαφα». Πέντε πρακτικά ζητήματα, στα οποία δεν απαντά, κρίνουν αν αυτό ισχύει.
- Η ανάπτυξη που θα ερχόταν ούτως ή άλλως. Το προσχέδιο προβλέπει άνοδο του ονομαστικού ΑΕΠ από 262 σε 274,6 δισ. ευρώ το 2027, δηλαδή 4,8%, με πληθωρισμό 3,8% φέτος και 2,6% του χρόνου. Βάση χωρίς αναπροσαρμογή θα έδινε τον χαμηλό συντελεστή και σε κέρδη που απλώς ακολουθούν τις τιμές. Η επιστολή δεν προβλέπει αναπροσαρμογή, η ελληνική πρόταση της Ε.ΕΝ.Ε. την προβλέπει. Ακόμη και η Aktivrente που επικαλείται η επιστολή έχει προϋπολογισμένο κόστος 890 εκατ. ευρώ τον χρόνο.
- Το παράδειγμα του 35%. Ο μέσος ονομαστικός εταιρικός συντελεστής σε 146 δικαιοδοσίες είναι 21,2% το 2026, κατά τα Corporate Tax Statistics 2026 του ΟΟΣΑ. Συντελεστή 30% και άνω έχουν 25 από αυτές. Στο 35% βρίσκονται η Μάλτα, η Κολομβία και το Μαρόκο, ενώ η Γαλλία φθάνει φέτος το 36,1% λόγω έκτακτης προσαύξησης. Στην Ελλάδα το κίνητρο θα ήταν 12 μονάδες (από 22% σε 10%), όχι 25.
- Ο ελάχιστος φόρος 15%. Ο ν.5100/2024 (Pillar Two) επιβάλλει ελάχιστο πραγματικό συντελεστή 15% σε ομίλους με ενοποιημένα έσοδα άνω των 750 εκατ. ευρώ. Με σχήμα 22%/10%, ο πραγματικός συντελεστής πέφτει κάτω από το 15% μόνο όταν τα κέρδη ξεπεράσουν το 2,4πλάσιο της βάσης (υπολογισμός banks.com.gr, κατά προσέγγιση). Ο περιορισμός αφορά ακραίες περιπτώσεις, αλλά εκεί ο συμπληρωματικός φόρος ακυρώνει το όφελος.
- Η μετάθεση κερδών στον χρόνο. Εταιρεία που ανακάμπτει μετά από κακή χρονιά εμφανίζει «επιπλέον κέρδη» χωρίς νέα δραστηριότητα. Ο μέσος όρος τριετίας αμβλύνει το πρόβλημα, δεν το εξαλείφει. Η Ιταλία πρόσθεσε κατώφλι 5% και πλαφόν 40.000 ευρώ στο δικό της μέτρο του 2023 και δεν το ανανέωσε.
- Η παραοικονομία. Η επιστολή δεν δίνει εκτίμηση για τα αδήλωτα κέρδη που θα εμφανίζονταν. Στην Ελλάδα το κενό ΦΠΑ υποχώρησε στο 11% το 2023, από 13,7% το 2022, έναντι 9,5% στην Ε.Ε. Η Κομισιόν συνδέει τη μείωση με τα μέτρα φορολογικής συμμόρφωσης.
Για το σκέλος της μισθοδοσίας, το μόνο εφαρμοσμένο αντίστοιχο είναι η ιταλική υπερέκπτωση 120%. Το ελληνικό προσχέδιο επιλέγει άλλον δρόμο: οριζόντια μείωση εισφορών κατά 0,5 μονάδα και πρόβλεψη για αύξηση αμοιβών ανά εργαζόμενο 3,9% το 2027.
Δύο χρόνια καμπάνιας, από την Αθήνα στο Λονδίνο
Η επιστολή στους FT είναι το πιο πρόσφατο βήμα μιας καμπάνιας που ο κ. Χατζημηνάς ξεκίνησε τον Νοέμβριο του 2024.
Ο ίδιος είναι ιδρυτής του EFA Group, ιδρυτής και διευθύνων σύμβουλος του THEON Group και πρόεδρος της Ε.ΕΝ.Ε.
| Πότε | Πού | Τι |
|---|---|---|
| 23 Σεπτεμβρίου 2026 | Financial Times, στήλη επιστολών | Πρόταση για «οριακό φόρο» στα πρόσθετα κέρδη και στην πρόσθετη μισθοδοσία |
| Αρχές Σεπτεμβρίου 2026 | Δημόσιες παρεμβάσεις στην Ελλάδα | “Το 10% στην πρόσθετη ανάπτυξη” ως αναπτυξιακό bonus |
| Ιούλιος 2026 | Εκδήλωση της Ε.ΕΝ.Ε. | Πέντε προτάσεις «χωρίς πρόσθετη δημοσιονομική επιβάρυνση» |
| Απρίλιος 2026 | Φόρουμ Δελφών | Ένα διαφορετικό φορολογικό μοντέλο, σε πάνελ με τον Michael Hüther του Γερμανικού Οικονομικού Ινστιτούτου |
| Νοέμβριος 2025 | 9η Οικονομική Διάσκεψη Ε.ΕΝ.Ε. | Τέσσερις κοστολογημένες προτάσεις, με τίτλο «Μια διαφορετική φορολόγηση για την ανάπτυξη» |
| Νοέμβριος 2024 | 8η Οικονομική Διάσκεψη Ε.ΕΝ.Ε. | Πρώτη παρουσίαση του συντελεστή 10% στα επιπλέον κέρδη, με μελέτη ΙΟΒΕ |
Ο όμιλος που διοικεί ανήκει στις επιχειρήσεις που θα ευνοούσε ένα τέτοιο σχήμα, εφόσον εφαρμοζόταν στη χώρα όπου φορολογείται.
Η THEON ανακοίνωσε για το πρώτο εξάμηνο του 2026 έσοδα 248,7 εκατ. ευρώ, αυξημένα κατά 35,4%, και ανεκτέλεστο 1,46 δισ. ευρώ.
Το επόμενο ορόσημο είναι το τελικό σχέδιο του προϋπολογισμού 2027, που κατατίθεται στη Βουλή τον Νοέμβριο.
Εκεί θα φανεί αν ο οριακός συντελεστής θα μείνει στη στήλη των επιστολών ή θα περάσει στη στήλη των μέτρων.