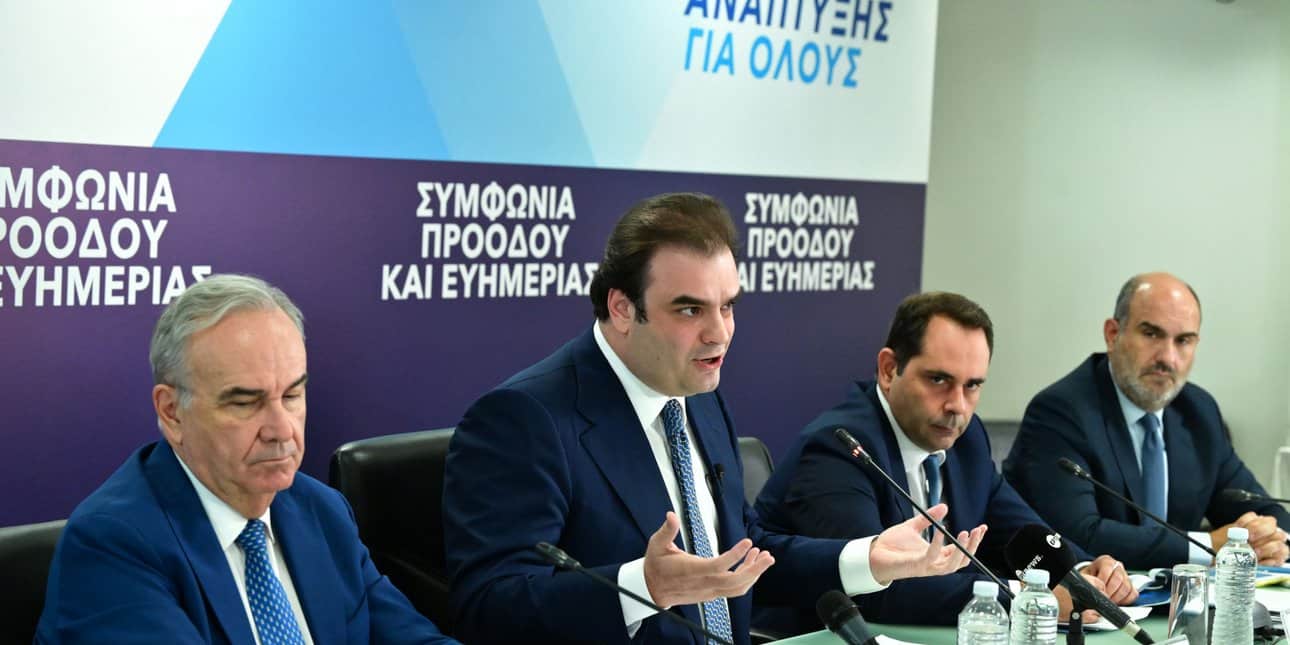
Σε δημόσια διαβούλευση έως την 1η Νοεμβρίου τέθηκε χθες από το υπουργείο Εθνικής Οικονομίας και Οικονομικών το νομοσχέδιο που μεταφέρει σε διατάξεις νόμου τις εξαγγελίες της 90ής Διεθνούς Έκθεσης Θεσσαλονίκης, με στόχο η ψήφισή του να ολοκληρωθεί εντός Νοεμβρίου.
Το κείμενο αφορά τα έτη 2026 και 2027 και περιλαμβάνει πέντε ενότητες:
- μειώσεις φόρων και εισφορών
- εισοδηματικές ενισχύσεις
- στεγαστικές παρεμβάσεις,
- τον νέο επενδυτικό λογαριασμό ανηλίκων
και μια σειρά λοιπών διατάξεων, ανάμεσά τους
- τη μόνη αύξηση φόρου του πακέτου, τον τριπλασιασμό του συντελεστή στις αμοιβές στελεχών από διανομή κερδών άνω των 60.000 ευρώ.
Τρίτεκνοι και αγρότες: τι αλλάζει και πότε
Για τους τρίτεκνους ο συντελεστής φόρου μηδενίζεται έως τα 20.000 ευρώ από το φορολογικό έτος 2027, με τους μισθωτούς να βλέπουν τη μείωση στην παρακράτηση από 1/1/2027.
Το πραγματικό αφορολόγητο ανεβαίνει από 14.364 σε 25.364 ευρώ, δηλαδή κατά 11.000 ευρώ. Σύμφωνα με το υπουργείο, από τους 152.000 τρίτεκνους που βρίσκονται σήμερα πάνω από το αφορολόγητο, όφελος θα δουν 87.000.
Για τους κατά κύριο επάγγελμα αγρότες η ίδια παρέμβαση ξεκινά ένα χρόνο νωρίτερα, από το φορολογικό έτος 2026 (δηλώσεις 2027). Το αφορολόγητο αγρότη χωρίς παιδιά διαμορφώνεται από 8.633 σε 22.204 ευρώ. Από τους 246.000 αγρότες πάνω από το σημερινό όριο, μείωση φόρου θα δουν περίπου 47.000.
Ελεύθεροι επαγγελματίες: «συνεπείς» εκτός προσαυξήσεων
Το τεκμαρτό ελάχιστο εισόδημα δεν καταργείται, αλλά «ξεφουσκώνει» από το φορολογικό έτος 2026 για όσους πληρούν σωρευτικά τρία κριτήρια: πλήρη υποβολή στοιχείων στο myDATA, διασυνδεδεμένα POS και ταμειακές για το συγκεκριμένο έτος και καμία φορολογική ή εργατική παράβαση την τελευταία πενταετία.
Για αυτούς παύουν να ισχύουν οι προσαυξήσεις βάσει κύκλου εργασιών και μισθοδοσίας, καθώς και το κριτήριο του υψηλότερου μισθού εργαζομένου.
Παράλληλα, η έκπτωση 50% του τεκμαρτού για μικρούς οικισμούς επεκτείνεται από τους 1.500 στους 2.000 κατοίκους (2.200 στη Δυτική Μακεδονία).
- Για τα ΤΑΞΙ το ελάχιστο εισόδημα περιορίζεται στο ποσοστό ιδιοκτησίας του εκμεταλλευτή επί του οχήματος, ενώ απαλλάσσονται πλήρως τα ανήλικα τέκνα που είναι κάτοχοι άδειας.
Η προκαταβολή φόρου των ατομικών επιχειρήσεων μειώνεται από 55% σε 50% από το φορολογικό έτος 2027.
Επιχειρήσεις: τέλος επιτηδεύματος, αποσβέσεις, εισφορές
Το τέλος επιτηδεύματος νομικών προσώπων καταργείται από το φορολογικό έτος 2026 για έδρες και υποκαταστήματα εκτός Αττικής (και στην Περιφερειακή Ενότητα Νήσων Αττικής), μειώνεται κατά 50% εντός Αττικής το 2027 και καταργείται πλήρως το 2028.
Θεσπίζονται επιταχυνόμενες αποσβέσεις για επενδύσεις σε μηχανολογικό εξοπλισμό από το 2027: αντί 10% ετησίως επί δεκαετία, κλίμακα 10%-10%-15%-15%-25%-25% σε έξι χρόνια, που φέρνει τα δύο τρίτα της απόσβεσης στην πρώτη πενταετία.
Οι ασφαλιστικές εισφορές στον ιδιωτικό τομέα μειώνονται κατά 0,5 μονάδα από τον Απρίλιο 2027 — εξ ολοκλήρου από το σκέλος του εργαζομένου.
Παρατείνονται για το 2027 τα κίνητρα ηλεκτρονικών πληρωμών (έκπτωση 30% των δαπανών προς συγκεκριμένους επαγγελματίες, έως 5.000 ευρώ, με διπλό υπολογισμό των ιατρικών δαπανών), ενώ
- η απαλλαγή των φιλοδωρημάτων των μισθωτών από τα 300 ευρώ τον μήνα πηγαίνει στα 6.000 ευρώ τον χρόνο από το 2026.
Για τον χαρακτηρισμό εξαρτώμενου τέκνου παύουν να προσμετρώνται στο όριο των 3.000 ευρώ οι συντάξεις θανάτου. Eίναι μια ρύθμιση που αφορά περίπου 14.000 μονογονεϊκές οικογένειες λόγω χηρείας.
Εισοδηματικές ενισχύσεις: 400 ευρώ σε 2,2 εκατ. συνταξιούχους
Η ενίσχυση των συνταξιούχων αυξάνεται στα 400 ευρώ καθαρά, γίνεται μόνιμη και επεκτείνεται από τον Νοέμβριο 2026 σε όλους τους άνω των 65.
- 270.000 επιπλέον δικαιούχοι, 2,2 εκατομμύρια συνολικά.
Το ίδιο ποσό λαμβάνουν συνταξιούχοι άνω των 60 με μόνο σύνταξη χηρείας, άτομα με αναπηρία και ανασφάλιστοι υπερήλικες.
- Επανέρχεται επίδομα Χριστουγέννων 500 ευρώ μικτά για δημοσίους υπαλλήλους και λειτουργούς, καταβλητέο κάθε 16 Δεκεμβρίου από το 2027, αναλογικά για όσους δεν μισθοδοτήθηκαν όλο το έτος· το επίδομα εντάσσεται στις τακτικές αποδοχές και είναι συντάξιμο.
Τα αναπηρικά επιδόματα ΟΠΕΚΑ και e-ΕΦΚΑ τιμαριθμοποιούνται από 1/1/2027 με βάση ΑΕΠ και πληθωρισμό.
Το επίδομα γέννησης για πολύτεκνους αυξάνεται κατά 1.000 ευρώ ανά τέκνο πέραν του τέταρτου (4.500 ευρώ για τέσσερα παιδιά, 5.500 για πέντε κ.ο.κ.), αναδρομικά για γεννήσεις από 1/1/2026 — περίπου 2.500 οικογένειες τον χρόνο.
Στέγη: ΕΝΦΙΑ, φόρος μεταβίβασης, Μεγίστη
Ο ΕΝΦΙΑ καταργείται από το 2027 σε οικισμούς έως 2.000 κατοίκους (2.200 στη Δυτική Μακεδονία): 131 επιπλέον οικισμοί, 62.000 επιπλέον ιδιοκτήτες.
- Από 1/7/2027 αυξάνεται ο φόρος μεταβίβασης κατοικιών για φυσικά πρόσωπα που δεν είναι φορολογικοί κάτοικοι ΕΕ/ΕΟΧ.
Παρατείνονται για το 2027 η απαλλαγή εισοδήματος για κενά ακίνητα που ενοικιάζονται, η αναστολή του φόρου υπεραξίας ακινήτων (άρθρο 41 ΚΦΕ), η απαλλαγή ΦΠΑ στα νέα κτίρια και η έκπτωση για δαπάνες αναβάθμισης κτιρίων.
Για τον Δήμο Μεγίστης (Καστελόριζο) θεσπίζεται ετήσια ενίσχυση 5.000 ευρώ ανά νοικοκυριό, συν 1.000 ευρώ ανά ανήλικο μέλος, με προϋπόθεση τουλάχιστον ένα πλήρες έτος μόνιμης κατοικίας.
Ο «κουμπαράς»: πώς λειτουργεί ο Α.Ε.Λ.Α.
Η πιο σύνθετη ενότητα του νομοσχεδίου είναι ο Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων.
Ανοίγει με αίτηση του γονέα ή επιμελητή πριν το παιδί συμπληρώσει τα δύο έτη, ένας ανά παιδί, σε τράπεζα, ΕΠΕΥ ή ασφαλιστική — ή με αυτοδιαχείριση.
Το Δημόσιο καταβάλλει το 100% των εισφορών έως 1.200 ευρώ τον χρόνο (δηλαδή 100 ευρώ τον μήνα, με ετήσια εκκαθάριση για άνισες μηνιαίες καταβολές), με το ανώτατο όριο να αναπροσαρμόζεται κατά 10% ανά πενταετία.
Οι συνολικές εισφορές δεν μπορούν να υπερβούν τα 10.000 ευρώ ετησίως.
Τα κεφάλαια επενδύονται μόνο σε ομόλογα, αμοιβαία κεφάλαια και μετοχές, με αποκλεισμό σύνθετων προϊόντων, σε τέσσερα προφίλ (συντηρητικό, ισορροπημένο, αναπτυξιακό, δυναμικό).
Κάθε πάροχος υποχρεούται να προσφέρει ανά προφίλ τουλάχιστον ένα προϊόν με εγγύηση κεφαλαίου.
Η προεπιλογή, αν ο γονέας δεν επιλέξει, είναι συντηρητικό προϊόν εγγυημένου κεφαλαίου.
Μεταφορά μεταξύ παρόχων επιτρέπεται χωρίς απώλεια φορολογικών ευεργετημάτων. Ανάληψη πριν τα 18 δεν επιτρέπεται, με εξαίρεση θάνατο γονέα ή τέκνου και σοβαρούς λόγους υγείας που χρήζουν χειρουργικής αντιμετώπισης πιστοποιημένους από δημόσιο νοσοκομείο. Εισφορές, μερίσματα, τόκοι και υπεραξίες είναι αφορολόγητα και δεν προσμετρώνται σε εισοδηματικά κριτήρια κοινωνικών παροχών.
Για τον χρηματοπιστωτικό κλάδο πρόκειται για νέο προϊόν με κρατική «προίκα»: με πλήρη αξιοποίηση του ορίου, ένα παιδί φθάνει στα 18 με 21.600 ευρώ κρατικής συνεισφοράς συν ισόποσες εισφορές της οικογένειας, πριν από αποδόσεις και πριν από τις πενταετείς αναπροσαρμογές.
Λοιπές διατάξεις: 15% στα bonus, 300 εκατ. στο ΠΔΕ
Οι αμοιβές μελών ΔΣ και στελεχών από διανομή κερδών φορολογούνται με 15% αντί 5% για το ποσό άνω των 60.000 ευρώ. Με συμπληρωματικό προϋπολογισμό 2026 το εθνικό σκέλος του ΠΔΕ αυξάνεται κατά 300 εκατ. ευρώ για δράσεις ενεργειακής αυτονομίας, ανθεκτικότητας και υποδομές.
Τέλος, τροποποιούνται συνταξιοδοτικές διατάξεις του Δημοσίου: δικαίωμα σύνταξης στους γονείς ένστολου που πέθανε από τρομοκρατική πράξη ή έγκλημα βίας λόγω της ιδιότητάς του, και μη περικοπή λόγω απασχόλησης των συντάξεων θανάτου για ειδικές κατηγορίες του ΓΛΚ (πολεμικές συντάξεις, παθόντες εν υπηρεσία) — περίπου 340 περιπτώσεις, από 1/9/2026.